Kitabı oku: «Die richtige Aktie zur richtigen Zeit»
Die Originalausgabe erschien unter dem Titel
THE RIGHT STOCK AT THE RIGHT TIME
Prospering in the Coming Good Years
im Wiley & Sons Verlag, New Jersey.
© Copyright der Originalausgabe:
2003, Larry Williams
Alle Rechte vorbehalten.
© Copyright der deutschen Ausgabe:
2004, BÖRSENMEDIEN AG, KULMBACH
Übersetzt aus dem Amerikanischen von Egbert Neumüller.
Druck: Ebner & Spiegel GmbH
1. Auflage 2004, 2. Auflage 2005
9783942888370
Alle Rechte der Verbreitung, auch die des auszugsweisen Nachdrucks, der fotomechanischen Wiedergabe und der Verwertung durch Datenbanken oder ähnliche
Einrichtungen vorbehalten.
Postfach 1449 · 95305 Kulmbach
Tel. 09221-90510 · Fax 09221-67953
Danksagungen
Ohne frühere Bücher und Researchmaterial wäre dieses Buch nicht möglich gewesen. Besonders danken möchte ich Yale Hirsch vom Stock Traders Almanac und Steve Moore sowie Nick Colley von Moore Research.
Die Strategie der hohen Rendite hätte ohne die Bemühungen von Bill Aronin, Joe Getts und Lisa Liang von Qualitative Analytics nicht zusammengestellt werden können. Ohne meine fähige Assistentin Jennifer Wells hätte ich weder dieses Buch noch meine sonstige Arbeit geschafft. Auch hätte das Buch ohne die Unterstützung und Aufmerksamkeit von Pamela Van Geissen niemals das Licht der Welt erblickt. Tom DeMark war ein großartiger Diskussionspartner für viele Ideen und mein bester Antreiber. Und schließlich gilt mein persönlicher Dank Harvey Levine, der mich in mehr als einer Hinsicht am Laufen hielt, sowie Louis Stapleton für die Titelidee.
All diesen wunderbaren Menschen – vor allem Carla – schulde ich Dank. Sie haben mich bei dem Versuch unterstützt, das darzustellen, was in den nächsten Jahren passieren wird.
Und schließlich möchte ich auf meine fünf besten Investitionen hinweisen: Meine Kinder, Kelly, Jason, Sara, Michelle und Paige. Ich danke der Rasselbande für die besten langjährigen Erträge meines Lebens.
Vorwort
Die Geschichte beginnt im Jahre 1962, dem Jahr, in dem ich anfing, Börsenkurse zu studieren. Ich wusste nichts anderes über die Ursachen des Börsencrashs in jenem Jahr als das, was in den Zeitungen stand: Präsident Kennedy hatte die Stahlindustrie attackiert und jegliche Erhöhung der Stahlpreise verboten. Diese eine schlechte Wirtschaftsnachricht prügelte den Aktienmarkt Hunderte von Punkten nach unten. Damals wie heute waren die Zeitungen voll von Horrorgeschichten über Menschen, die Geld verloren und darüber, wie schlecht die Wirtschaft lief. Viele riefen, es würde ein zweites 1929 kommen.
Rückblickend betrachtet war das jedoch keine Zeit, Aktien zu verkaufen; es war eine Zeit für den Aktienkauf. Im Oktober 1962 begann eine riesige Aufwärtsbewegung, die erst im Februar 1966 in einem Hoch gipfeln sollte. Damals überschritt der Dow Jones Industrial Average zum ersten Mal in seiner Geschichte 1.000 Punkte. So mancher empfand das als „astronomisches Niveau“. Es ist ehrlich gesagt schwierig, sich an Dinge zu erinnern, die so lange her sind, aber ich weiß noch, dass im Herbst 1962 niemand dazu riet, Aktien zu kaufen oder in irgendeiner Weise etwas an der Börse zu riskieren. Rückblickend hätten aber alle genau das tun sollen. Damals bestand eine der größten Kaufgelegenheiten, die ich das Glück hatte zu erleben.
Zehn Jahre später, 1972, gab es eine ähnliche Situation: Die Aktien standen niedrig, die Wirtschaft war schwach und es sah trübe aus. Aber siehe da, eines schönen Tages begann sich der Aktienmarkt (gemessen am Dow Jones Industrial Average) zu erholen. Wie üblich begrüßten die Wissenden und Weisen von der Wall Street diesen Kaufpunkt überhaupt nicht. Aber 1972 war nicht ganz so bedeutend wie 1962, denn das war ein Zeitpunkt, der fest in das Gedächtnis jedes Anlegers eingebrannt sein sollte.
Selten gleicht eine Erholung oder ein Jahr exakt der vorangegangenen Periode. Zwar kam es im Herbst 1972 zu einer gewaltigen Kurssteigerung, aber sie wich schnell dem Niedergang der Jahre 1973 und 1974, bevor die nächste bedeutende Hausse begann.
Meine Suche nach Börsenwahrheiten, die 1962 begann, beinhaltete eine interessante Auswahl von Büchern, darunter auch Tides in the Affairs of Men von Anthony Gaubis und Edgar Lawrence Smith (Macmillan 1939). Die Hauptthese der Autoren besagt, dass es am amerikanischen Aktienmarkt und in der amerikanischen Konjunktur ein Zehnjahresmuster gibt. Ihr schlagendstes Argument dafür ist die Tatsache, dass die meisten Börsenhochs gegen Ende von Jahrzehnten auftreten. Deshalb waren sie der Meinung, man finde Höhepunkte am Aktienmarkt am ehesten in Jahren, die mit einer 6 oder 9 enden, so wie 1966 oder 1929. Gaubis und Smith verfolgten diesen Zyklus bis zum Anfang des 20. Jahrhunderts zurück und stellten ihre These in dem genannten Buch vor.
Als junger Mensch hatte ich einfach noch keinen rechten Überblick und auch sehr wenig Zutrauen, dass dieses langfristige Muster (oder dieser Zyklus) wirklich funktioniert. Ich fragte mich, ob es wohl auch für die Zukunft gelten würde. Damals wusste ich es noch nicht, aber jetzt weiß ich es sicher. Gewiss sagt das Zehnjahresmuster nicht alle bedeutenden Börsenhochs- und -tiefs voraus, aber es hat sich sehr, sehr gut darin bewährt, die Anleger auf die wahrscheinlichsten, logischsten und besten Zeiten hinzuweisen, zu denen der Aktienmarkt steigen oder fallen könnte.
Die folgenden Jahre, in denen ich die Märkte und die Konjunkturzyklen studierte, gaben mir vieles zu denken. Zum Beispiel traten die Börsendebakel, die wir im späten 20. Jahrhundert erlebten, im Einklang mit den Schriften von Gaubis und Smith auf: Die Aktien erlitten 1987 und 1989 schwere Schläge. Und natürlich wird niemand je das Jahr 1999 vergessen. Es war der Höhepunkt für die Überfliegeraktien der Nasdaq und der Beginn einer 76-prozentigen Abwärtskorrektur der Hightech-Werte – einer Korrektur, die viele Privatanleger, Profis und Investmentfonds ruinierte.
War es denn möglich, dass das Jahrzehnt-Muster zumindest teilweise die wirtschaftlichen Auf- und Abschwünge ab 1962 im Voraus anzeigte? Das ist eine interessante Frage, und ich werde mich in diesem Buch mit ihr beschäftigen. Ich glaube, dass Sie mir zustimmen werden, wenn Sie die Zahlen gesehen haben: Die Jahre 2002 und 2005 bieten vorzügliche Kaufgelegenheiten. Dass ich mich je aufgemacht habe und nach Aktienmarkt-Zyklen gesucht habe, ist vor allem Gaubis und Smith zu verdanken. Aber im Unterschied zu vielen anderen, die Zyklen untersuchen, messe ich den meisten Zyklen nicht viel Bedeutung bei. Auf jeden Fall halte ich sie nicht für präzise. Die meisten Marktzyklen, zum Beispiel der 18-Tage-Zyklus, der 200-Tage-Zyklus und so weiter sind für Trader und Anleger schwer auszunutzen, wenn überhaupt. Jedoch gibt es mehrere sehr dominierende Zyklen, die anscheinend wasserdicht sind und – was noch wichtiger ist – das vermutlich auch künftig bleiben werden. Davon handelt ein großer Teil des vorliegenden Buches.
Außerdem möchte ich den Lesern einige Methoden, Gedanken und Anlagetechniken mitteilen, die ich entdeckt habe und die meiner Erfahrung nach dem Durchschnittsanleger Erfolg versprechen. Sie sind leicht anzuwenden und einfach zu befolgen. Sie dringen bis zum innersten Kern der Märkte vor. Welche Produkte und Dienstleistungen ein Unternehmen anbietet, ist nicht annähernd so wichtig wie die Frage, ob es profitabel arbeitet und welche Wachstumsaussichten es hat. Das war das Problem der rauschenden Hausse der Hightech-Aktien: Sie waren fundamental nicht solide, und als irgendwelche Storys sie auf erstaunliche Preisniveaus getragen hatten, konnten sie das Niveau nicht halten. Ihr Zusammenbruch war unvermeidlich.
Ich hoffe Ihnen zeigen zu können, dass hinter den Kursbewegungen in der Vergangenheit Fundamentaldaten standen und auch in Zukunft stehen werden, unabhängig davon, was das Unternehmen macht. Am Ende läuft es immer auf die Fundamentaldaten hinaus; es läuft immer auf den Wert hinaus. Der große Baseball-Manager Tommy Lasorda hat einmal gesagt: „Gott lässt manchmal lange auf sich warten, aber er lässt einen nie im Stich.“ Im Spekulationsgeschäft kann es schon passieren, dass der Wert in Form von Wachstum und Profitabilität eine Zeitlang übersehen wird, aber am Ende siegt er doch noch.
Im Jahre 1982 habe ich ein Buch mit dem Titel How to Prosper in the Coming Good Years geschrieben. Es war eine Widerlegung der Negativität, die die Berufspessimisten zu jener Zeit über das Land ausgestreut hatten. Aus zwei Gründen nahm ich eine unverschämt bullische Haltung für die Zukunft ein. Erstens betraten Ronald Reagan und die angebotsorientierte Wirtschaft die Bühne. Meine Studien der Vergangenheit hatten mir gezeigt, dass die Märkte jedesmal nach oben gingen, wenn solche anreizgesteuerten Wirtschaftsprogramme und Wirtschaftssysteme eingeführt wurden.
Dazu kam noch eine einfache Tatsache, die mir schon seit 1962 im Kopf herumspukte: Jahre, die auf 2 enden, markieren normalerweise den Beginn von Haussen. Jahre, die auf 2 enden, kurbeln normalerweise die Wirtschaft an. Das vorliegende Buch ist großenteils eine Fortsetzung des Buches von 1982. Die Großartigkeit unseres Wirtschaftssystems liegt vor uns, nicht hinter uns. Es ist nicht alles vorbei; die guten Zeiten kommen jetzt und werden auch in Zukunft bleiben. Dieses Buch hilft Ihnen festzustellen, wann diese Zeiten am wahrscheinlichsten anfangen werden.
Ich möchte Sie persönlich willkommen heißen in meiner Welt der Spekulation, zu der Kunst, die Zukunft zu lesen, zu der Kunst, nicht in der Vergangenheit, sondern im Morgen der heutigen Welt des Hier und Jetzt zu leben.
LARRY WILLIAMSRANCHO SANTA FE, KALIFORNIENIM FEBRUAR 2003
1. KAPITEL
Das Zehnjahresmuster am Aktienmarkt der Vereinigten Staaten
„ZEIT IST ALLES.“
-MEIN WAHLKAMPFSLOGAN ALS SENATSKANDIDAT 1978
Was bedeutet die Kaufgelegenheit im Herbst 2002 wirklich?
Kommen in den Jahren 2005, 2006, 2007 und 2008 noch mehr Zeitpunkte zum Reichwerden?
In diesem Buch werde ich im Einzelnen erklären, welche Zeitpunkte der nächsten zehn Jahre ich für die besten Kaufgelegenheiten halte. Das ist ein gewagter Anspruch. Geht das überhaupt, und wenn ja, wie?
Zuerst möchte ich Ihre Aufmerksamkeit auf Folgendes lenken: Wenn man die besten Kaufzeitpunkte des 20. Jahrhunderts sucht, dann kommt man um die Feststellung nicht umhin, dass diese Sternstunden in den Jahren 1903, 1912, 1913 und 1920 bis 1923 zu finden sind. Der ultimative Zeitpunkt kam dann 1932. Darauf folgten die wunderbaren Gelegenheiten 1942, 1952 und 1962; 1972 war auch nicht schlecht (auch wenn 1973 noch besser war), und 1982 war möglicherweise der zweitbeste Kaufzeitpunkt im 20. Jahrhundert. Darauf folgte ein weiterer herrlicher Kaufpunkt im Jahre 1992. Beachten Sie, dass diese idealen Kaufzeitpunkte der letzten 100 Jahre in Jahren kamen, die mit einer 2 oder 3 enden.
Wenn man nur in jenen Jahren investiert hätte, dann stünde man jetzt wesentlich besser da als diejenigen Anleger, die ständig Aktien gekauft haben. Ich finde das ziemlich erstaunlich, und was noch mehr ist, ich sehe darin einen schlagenden Beweis dafür, dass am US-Aktienmarkt etwas im Busch ist – etwas, das uns sagt, wann normalerweise die besten Kaufgelegenheiten auftreten. Man findet sie meistens im ersten Teil des jeweiligen Jahrzehnts – namentlich in Jahren, die mit einer Zwei oder Drei enden.
Die Abbildungen 1.1 bis 1.6 sind historische Börsencharts und verdienen eine genauere Untersuchung. Der erste, der Axe-Houghton-Index der Markt-Durchschnitte von 1854 bis 1935, stammt aus meinen persönlichen Unterlagen. Die nachfolgenden Abbildungen zeigen die Preisbewegungen des Dow Jones in den 101 Jahren von 1900 bis 2001 und stammen von Moore Research Centers, Inc.
Die Vergangenheit ist die Zukunft
Das 19. Jahrhundert war nicht anders als das 20. Jahrhundert, sondern zeigt ein sehr ähnliches Bild. Der Aktienmarkt brummte in den Jahren 1862 und 1872; 1883 liegt dicht an der wunderbaren Kaufgelegenheit, die 1884 kam. Dann ist da noch das Jahr 1893, das eine weitere gute Kaufgelegenheit bot. Ich will damit nicht sagen, dass man als Anleger nichts weiter zu tun braucht als alle zehn Jahre Aktien zu kaufen. Ich wünschte, es wäre so einfach! Aber es ist auf jeden Fall hilfreich, wenn man ein Konzept und einen zeitlichen Bereich dafür hat, wann man einen beträchtlichen Einsatz an der Börse platzieren will. Mein Konzept besteht darin, dass sich Jahre, die auf 2 oder 3 enden, am wahrscheinlichsten als gigantische Kaufzeitpunkte entpuppen. Es ist fast so einfach!
Die Wegbeschreibung zum Börsenerfolg
Als sehr junger Mann verfolgte ich die Arbeit von Edson Gould, der damals einen Beratungsdienst namens „Finding and Forecasts“ herausgab. Ich wünschte, ich hätte mehr auf das gehört, was Edson zu sagen hatte. Es stimmt zwar, dass viele seiner Vorhersagemethoden mysteriös waren, aber er berief sich auch regelmäßig auf die Maßnahmen des Federal Reserve Board und auf das, was er als Zehnjahresmuster der Aktienkurse bezeichnete.
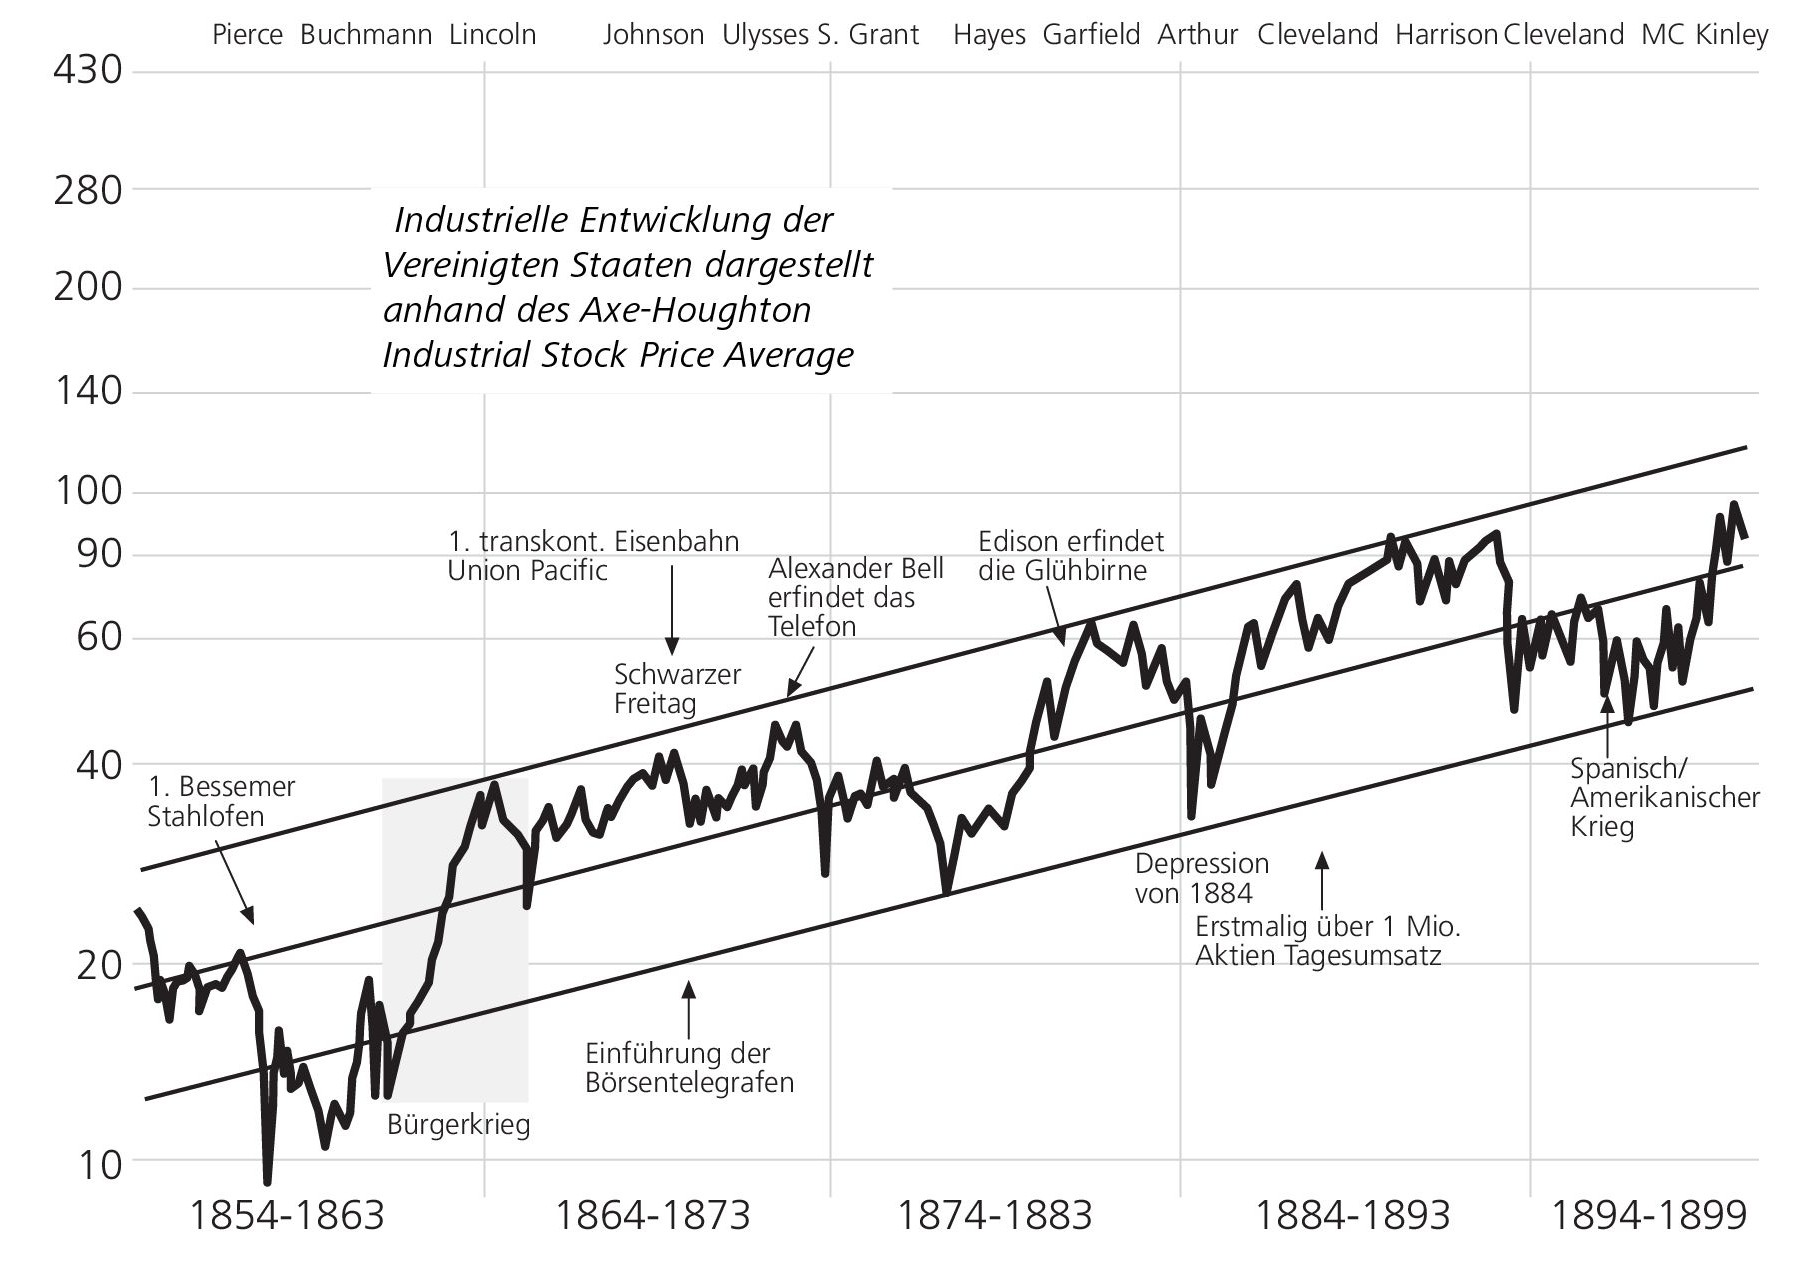
ABB. 1.1A
Axe-Houghton Industrial Stock Price Average von 1854 bis 1899
Quelle: Axe-Houghton
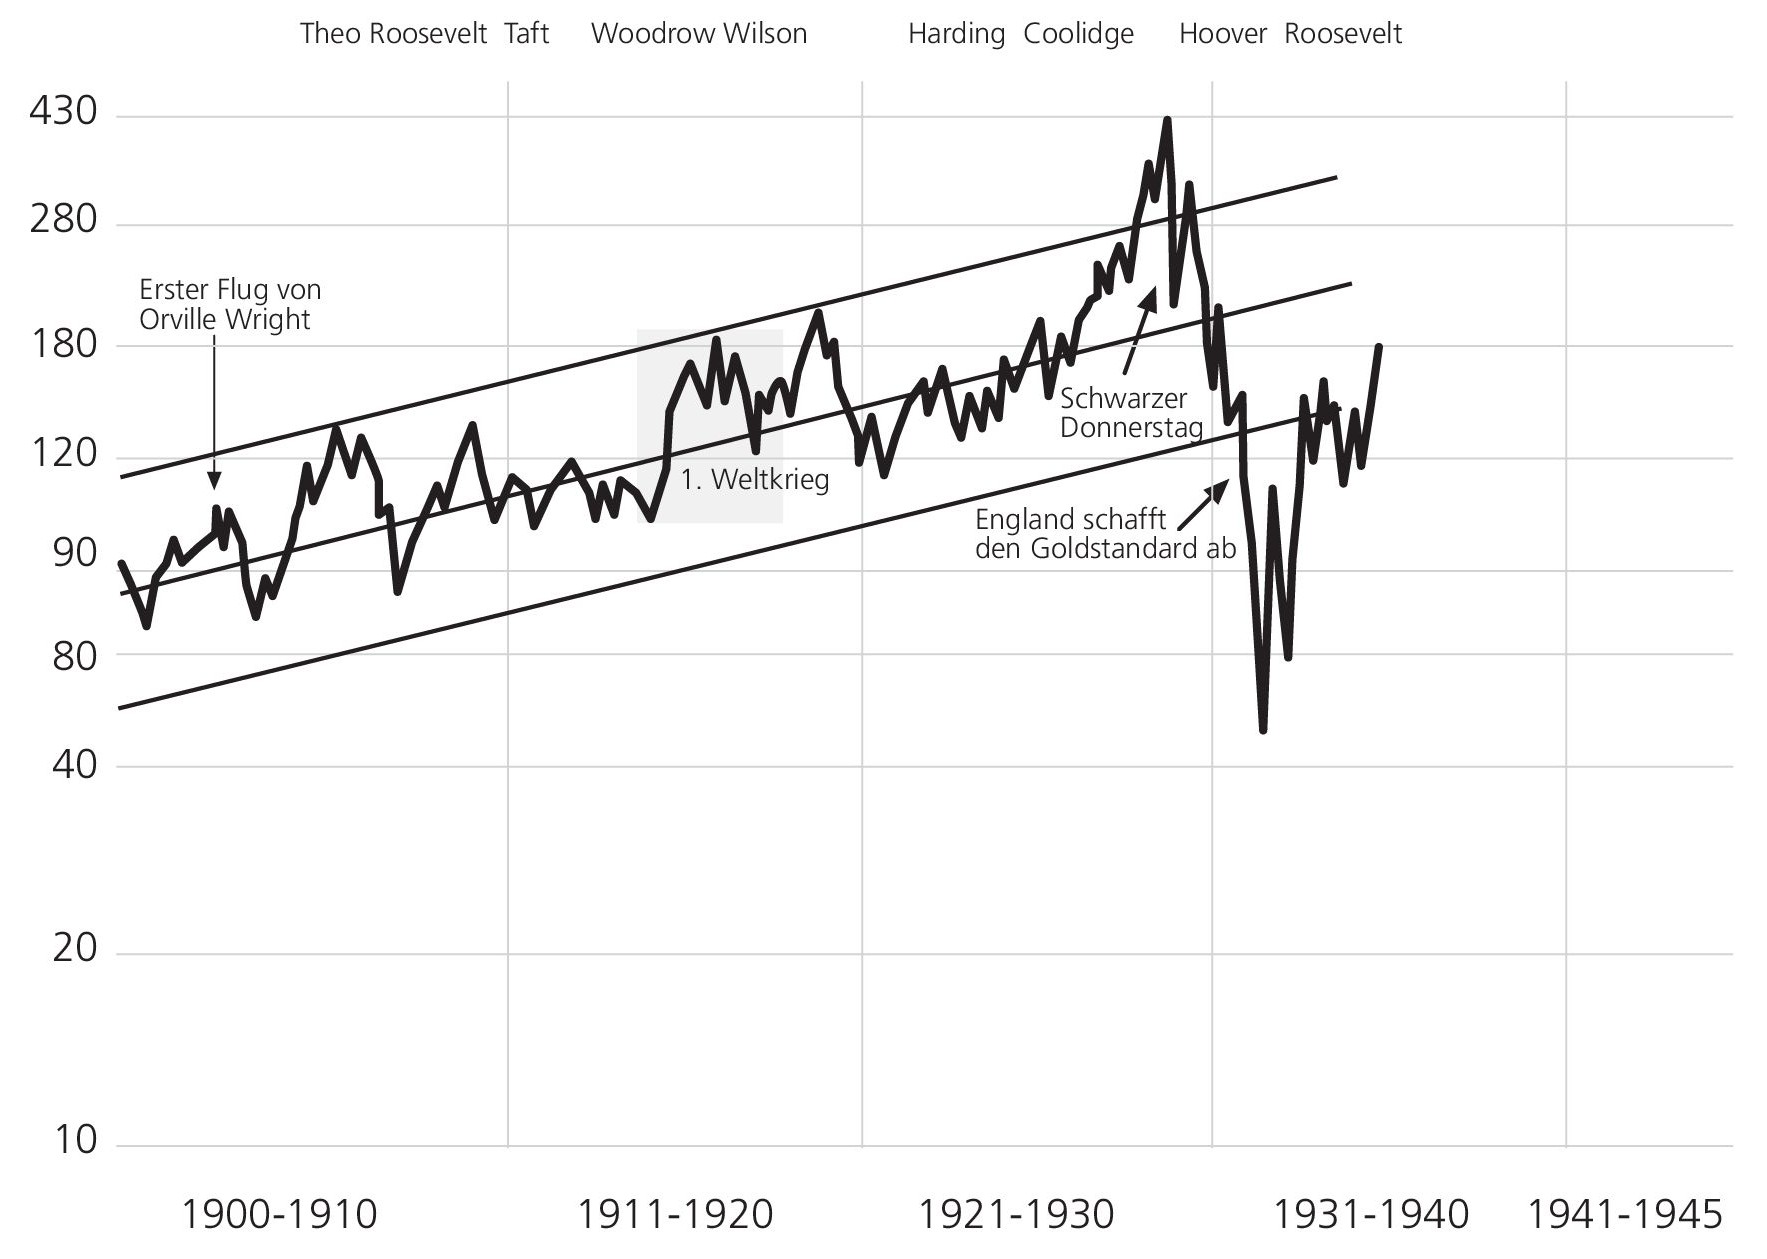
ABB. 1.1B
Axe-Houghton Industrial Stock Price Average von 1900 bis 1935
Quelle: Axe-Houghton
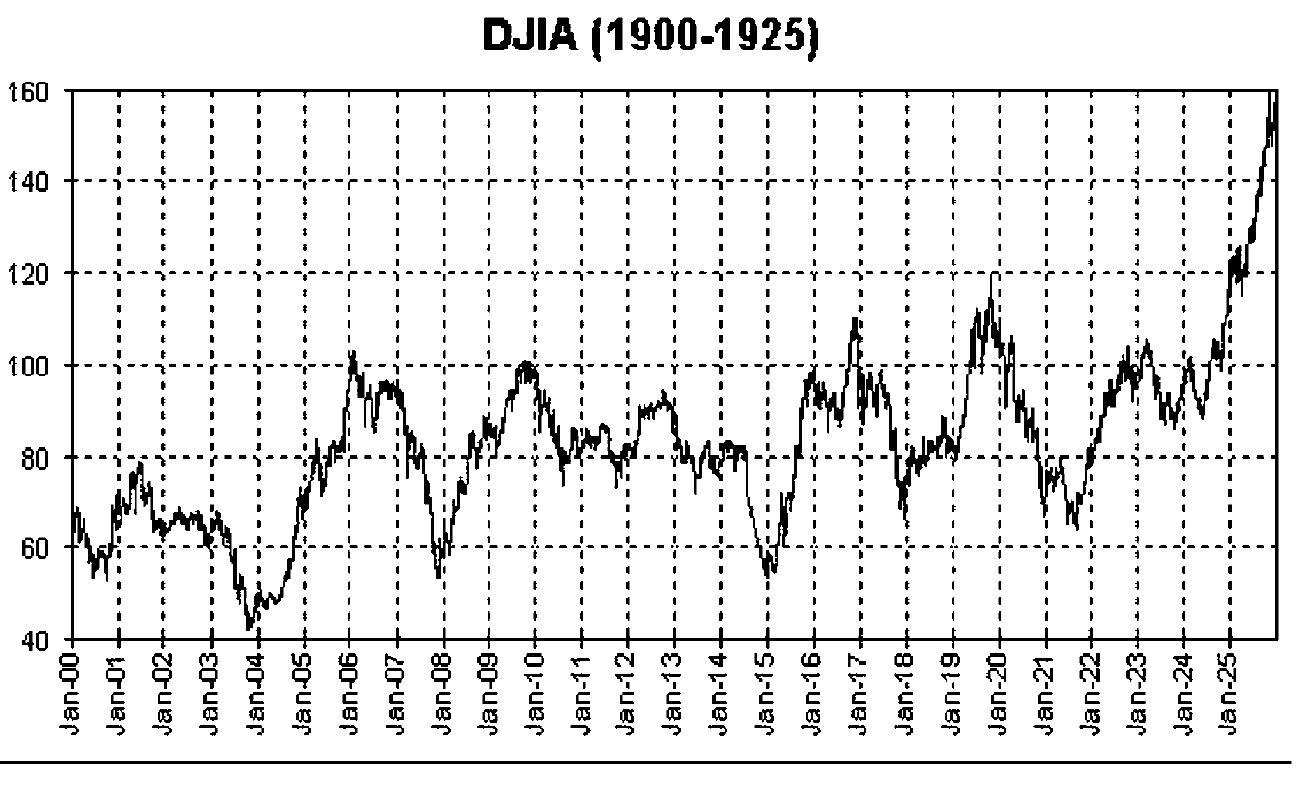
ABB. 1.2
Dow Jones Industrial Average von 1900 bis 1925
Quelle: Moore Research Center, Inc.
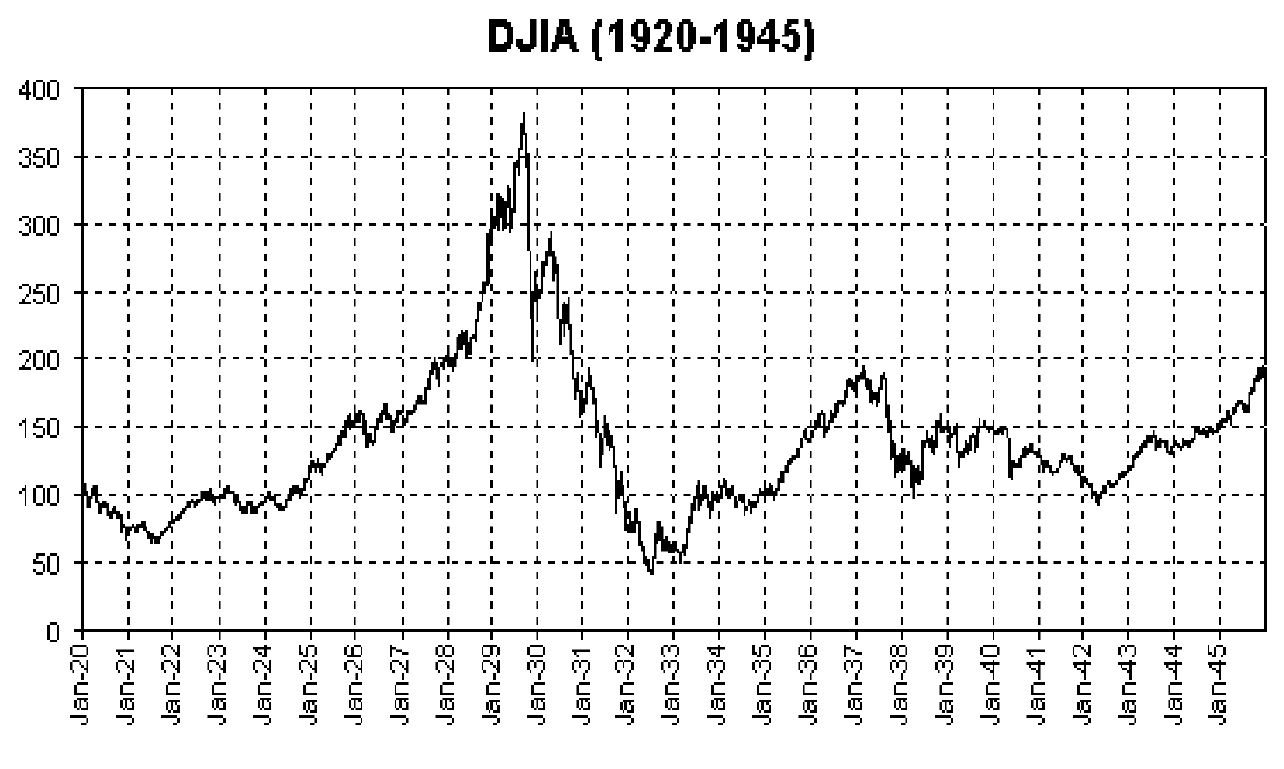
ABB. 1.3
Dow Jones Industrial Average von 1920 bis 1945
Quelle: Moore Research Center, Inc.

ABB. 1.4
Dow Jones Industrial Average von 1940 bis 1965
Quelle: Moore Research Center, Inc.
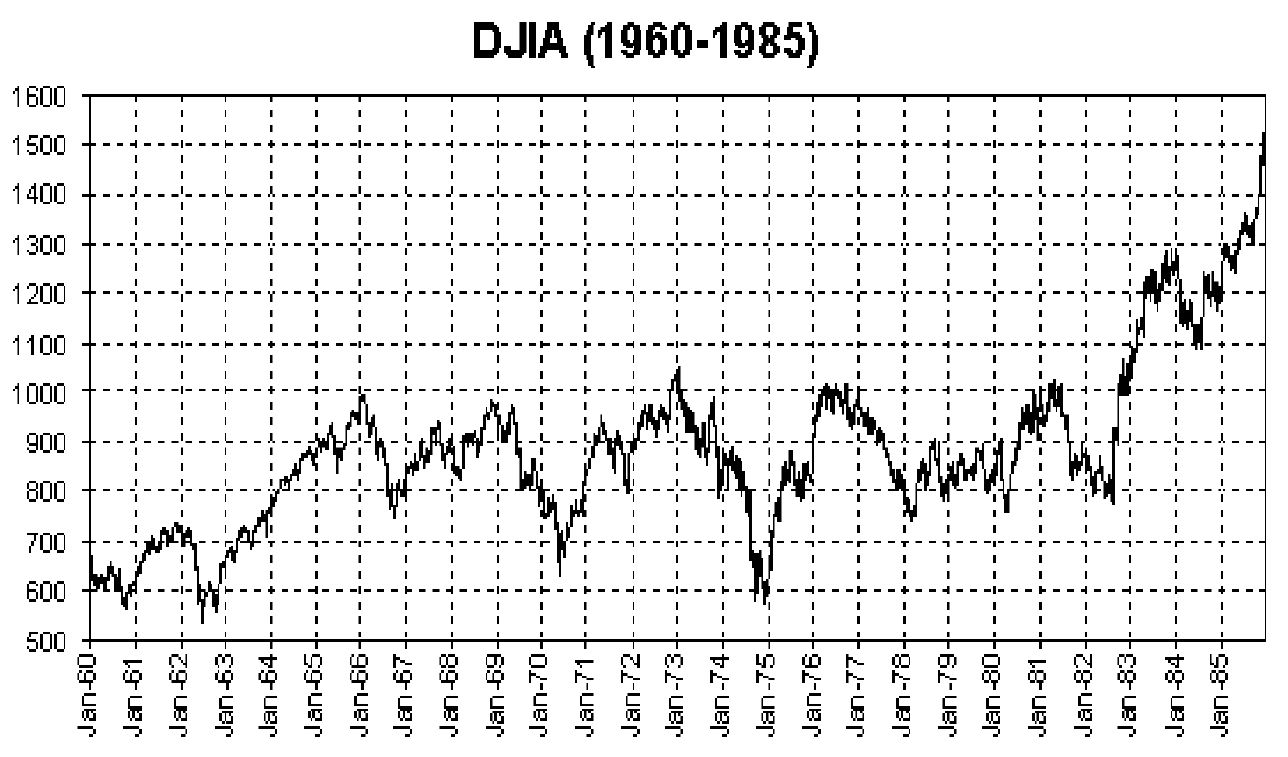
ABB. 1.5
Dow Jones Industrial Average von 1960 bis 1985
Quelle: Moore Research Center, Inc.
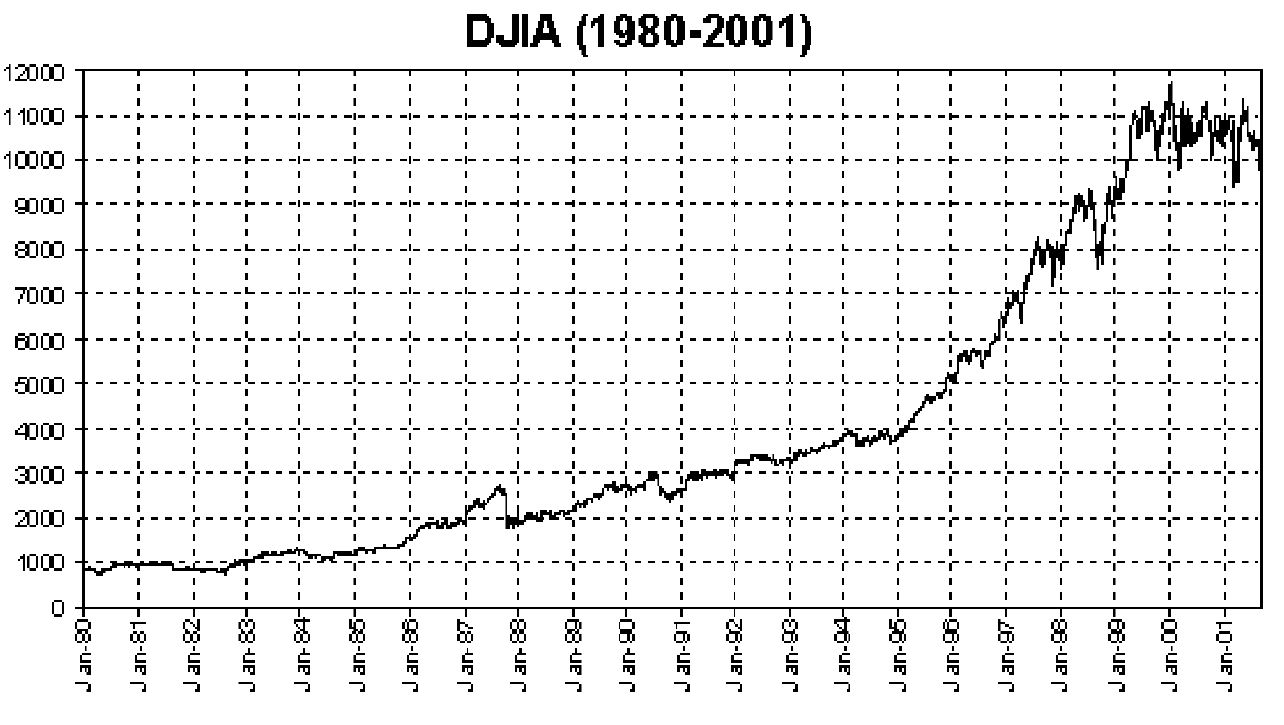
ABB. 1.6
Dow Jones Industrial Average von 1980 bis 2001
Quelle: Moore Research Center, Inc.
Ich wusste es zu der damaligen Zeit noch nicht, aber ich hatte damit bildlich gesprochen den Schlüssel zum Reich der Börsenprognose in der Hand. Ironischerweise verbrachte ich die nächsten sieben Jahre mit dem Versuch herauszufinden, wie man künftige Aktienkurse voraussagen kann. Ich studierte die Werke von W. D. Gann und von R. N. Elliott, von führenden Astrologen und anderen Autoren. Alle entpuppten sich als Zeitverschwendung. Ich hatte das Glück, Ganns Sohn kennen zu lernen, der in New York City als Broker arbeitete. Er erklärte mir, sein Vater sei einfach Charttechniker. Er fragte mich, warum wohl er, der Sohn, immer noch „am Telefon lächelnd“ Kunden anrief, wenn sein Vater denn wirklich so gut war wie alle sagten. Mir schien, dass es ihn störte, wie sein Vater die Werbetrommel rührte, denn deshalb kamen viele Menschen zu ihm, die den Heiligen Gral suchten. Wenn es denn je einen Gral gegeben hatte, dann war er jedenfalls nicht auf den Sohn übergegangen.
In jener Zeit traf ich auch auf F. B. Thatcher, der Ganns Promoter und Wahlhelfer gewesen war. In einem Briefwechsel über die letzten fünf Lebensjahre versicherte er mir, dass Gann eigentlich nur ein guter Promoter gewesen war, aber nicht unbedingt ein guter Trader. F. B. stellte seine Prognosen selbst, und die waren nicht schlecht, aber mit Sicherheit auch nicht großartig.
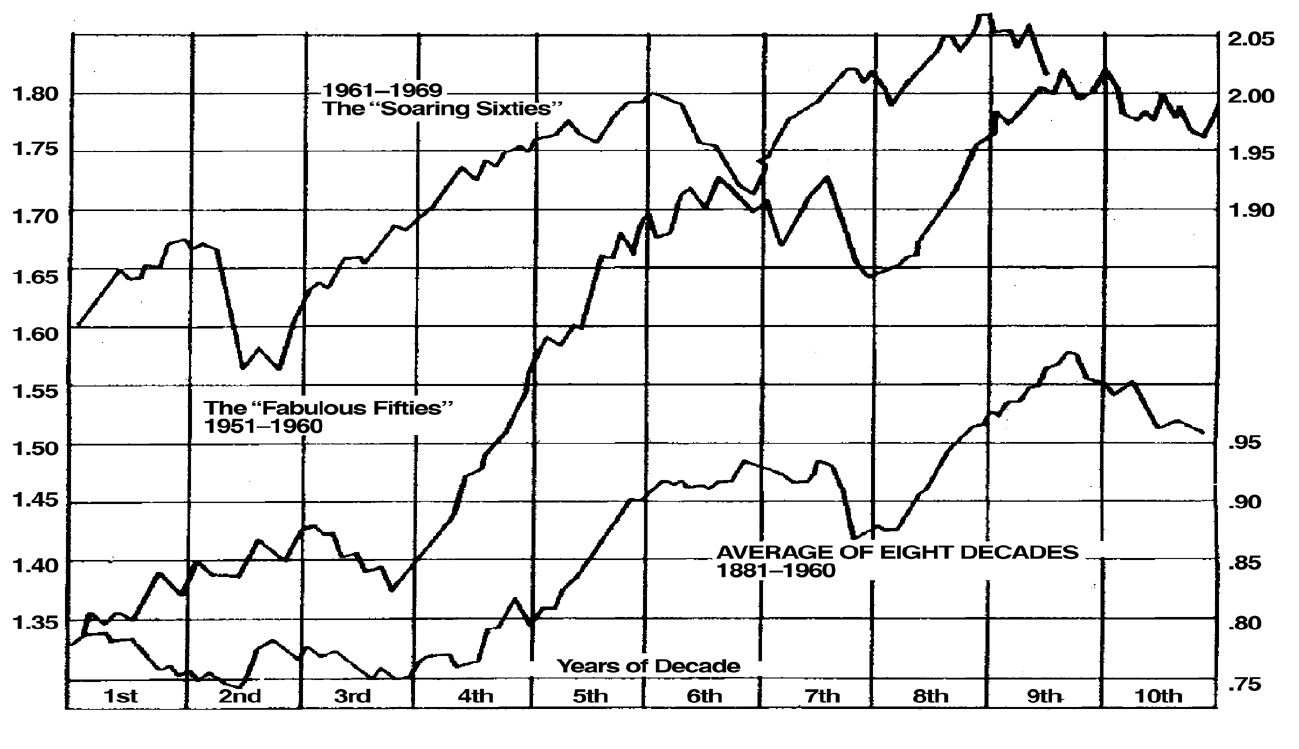
ABB. 1.7
Zehnjahresmuster der Kurse von Industrieaktien
Quelle: 1881-1917, Cowles Commission Industrials; 1918-1969, Standard & Poors’s 425 Industrial Stock Price Index.
Nachgedruckt aus: Yale Hirsch: Don’t Sell Stocks on Monday
Er erzählte mir seine Version davon, wie die Legende von Gann als großem Visionär entstanden war. Seiner Aussage nach hatte alles mit einem Artikel im Ticker and Investment Digest angefangen, der später immer und immer wieder abgedruckt wurde. Darin hieß es, Gann habe Weizen zum Tageshöchstpreis verkauft. Thatcher sagte, sie hätten damals einfach einen guten Presseagenten engagiert, der die Story für sie in einer Zeitschrift unterbringen sollte. Die Platzierung in der Zeitschrift wurde während eines Essens ausgemacht, bei dem nicht wenig getrunken wurde und bei dem unter dem Tisch ein Geldbetrag den Besitzer wechselte, zusammen mit der Bezahlung für eine große Anzeige in der Zeitschrift.
Als ich meine Suche nach einer Möglichkeit begann, die Zukunft vorherzusagen, wusste ich all das noch nicht. Wie alle anderen auch, glaubte ich das, was ich über die großen Propheten gelesen hatte. Jetzt wünschte ich, ich wäre bei den Vorhersagemethoden geblieben, die sich Gould ausgedacht hatte. Seine Methoden waren nicht nur genauer als die von Gann, sondern auch ein ganzes Stück einfacher zu befolgen. Abbildung 1.7 entspricht dem Diagramm von Gould und stammt aus dem Buch Don’t Sell Stocks on Monday von Yale Hirsch (Facts on File Publications 1986). Die unterste Linie zeigt die Marktentwicklung von 1881 bis 1960.
Gould hatte sich die Mühe gemacht, die Monatsdurchschnitte der Aktienkurse von 1881 bis 1960 von Hand auszurechnen. In der heutigen Zeit macht ein Computer das schneller, als man mit den Augen zwinkern kann. Ich bin sicher, dass Gould ein Jahr daran gearbeitet hat. Er hat alle Monatsdurchschnitte von 1881 bis 1960 errechnet. Das heißt, er hat alle Januarbewegungen dieser 80 Jahre mit allen anderen Januarbewegungen verglichen. Dadurch entstand ein Muster, das Gould als grobe Wegbeschreibung betrachtete, die der Aktienmarkt seiner Erwartung nach befolgen würde. Das Faszinierende daran ist, dass er seine Arbeit im Jahre 1960 fertigstellte und dass die wilde Hausse der 1960er-Jahre fast aufs Wort in sein Muster passte. Dann kamen die schleppenden 1970er-Jahre, und wieder richteten sich die Märkte weitgehend nach der Wegbeschreibung. Es ist schon fast unheimlich, wie sehr die 1980er-Jahre der Wegbeschreibung folgten, die Gould für uns aufgezeichnet hatte; der Crash 1987 kam exakt an dem Punkt, für den Goulds Prognosen ihn vorausgesehen hatten. Der ungeheuer günstige Kaufzeitraum Ende 1987 und 1988 war auf dem Chart, den er 1960 erstellt hatte, ebenfalls zu erkennen. Ich finde das höchst bemerkenswert.
Noch verblüffender ist es, dass das Ende des Nasdaq-Runs in den letzten Wochen des 20. Jahrhunderts ebenfalls im zehnten Jahr des Jahrzehnts kam, dort wo nach Goulds Behauptungen Höhepunkte am wahrscheinlichsten zu finden sind.
Für den hier gezeigten Chart verwendete Gould zunächst den Cowles Commission Industrials von 1881 bis 1917; dieser Aktienindex geht dann von 1918 bis 1969 in den Standard & Poor’s Index über. Wie Sie sehen, deutet der Chart an, dass das jeweils erste Jahr eines Jahrzehnts, zum Beispiel 1981, 1991 und 2001, dem Anleger einen schleppenden bis sinkenden Markt beschert. Manchmal starten die Märkte in Jahren durch, die mit einer 2 enden, zum Beispiel 1982 oder 1932. Und wenn das dritte Jahr herannaht, so wie 1983 und 1993, dann beginnt die Hausse. Ich schlage vor, dass Sie diese Wegbeschreibung der Aktienkurse in ein Schließfach stecken und Ihren Kindern als Erbe hinterlassen. Sie ist mehr wert als Geld, und ich glaube nicht, dass sie in den kommenden Inflationszeiten an Wert verlieren wird. Abbildung 1.8, die ich Moore Research verdanke, zeigt so genannte „nicht erhobene“ Daten. Das heißt, der Chart gibt Informationen wieder, die zu jener Zeit noch nicht relevant waren. Das funktioniert kurz ausgedrückt so, dass man aus der Betrachtung eines bestimmten Zeitraums eine Idee oder eine Schlussfolgerung gewinnt und dann diese These auf die Zahlen aus einem anderen Zeitraum überträgt, entweder vor oder nach dem Test-Zeitraum. Aber die Anwendung einer aufgrund von Daten gewonnenen Hypothese auf nicht erhobene Daten funktioniert nur selten.
In diesem Fall haben wir die Durchschnitte für die 1980er- und 1990er-Jahre ausgerechnet, um die von Gould für die früheren Zahlen benutzte Methode fortzuschreiben. Das Muster greift, und das bedeutet, dass das Konzept konsistent ist. Die Karten, in denen die Zukunft steht, sind weitgehend die gleichen wie in der Vergangenheit.

ABB. 1.8
Das Zehnjahresmuster des Dow Jones Industrial Average, 1900 bis 1999
Quelle: Moore Research Center, Inc.
Ich will Ihnen nun erklären, wie ungewöhnlich das ist. Von den vielen Trading-Systemen, und -Strategien, die ich in gut 40 Jahren entwickelt habe, bringt die überwiegende Mehrheit nach dem Test eine Effizienz von etwa 40 Prozent. Anders gesagt kann man nicht sehr häufig damit rechnen, dass die vergangene Leistung wiederholbar ist. Tatsächlich ist es so, dass ein System oder eine Technik, die auf unbekannte Zahlen angewendet wird, der Prüfung nur selten standhält oder auch nur annähernd an die Originaluntersuchung heranreicht.
Als ich im Sommer 2001 mit der Arbeit an diesem Buch begann, erschien es mir ziemlich klar, dass ich eine Landkarte vor mir hatte, die Mitte oder Ende des Jahres 2002 sowie Ende 2003 drei Kaufzeitpunkte anzeigte. In meinen Reden erzählte ich den Anlegern quer durch die Vereinigten Staaten von dem, was ich als seltene Kaufgelegenheit für Aktien betrachtete.
Abbildung 1.9 zeigt, was nach der Veröffentlichung von Goulds Chart passiert ist. Das Kursmuster der Jahre 1881 bis 1960 setzte sich fort. Abbildung 1.7 zeigt schon, dass die rauschende Hausse der 1950er- und 1960er-Jahre gut in das Muster passt, und Abbildung 1.8 legt zusätzlich noch die 1980er- und 1990er-Jahre über die Grundvoraussage, die vor mehr als 40 Jahren getroffen wurde.
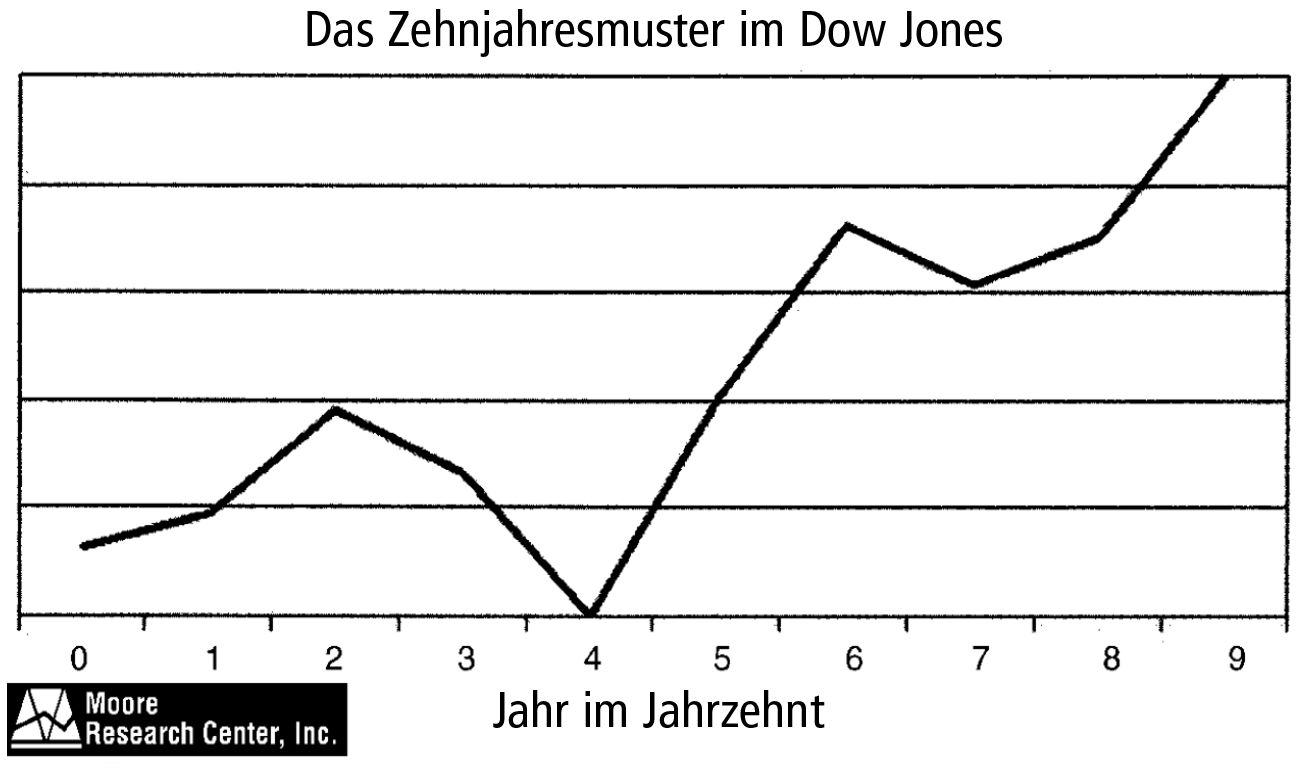
ABB. 1.9
Das Zehnjahresmuster des Dow Jones Industrial Average, 1970 bis 1999
Quelle: Moore Research Center, Inc.
Es ist egal, ob Sie die Märkte seit 30 Jahren oder seit 30 Minuten verfolgen; Sie sehen, dass da mehr am Werk ist als nur ein „interessantes Muster“. Denn weit gefehlt: Was Sie hier sehen, ist die ultimative Erkenntnis des Weges, dem die Aktien mit allergrößter Wahrscheinlichkeit folgen. In der Tat steigen und fallen die Gezeiten der Aktienkurse seit mehr als 150 Jahren regelmäßig mit Anfang und Ende von Jahrzehnten. Beachten Sie, dass das kein Zehnjahresmuster ist; die Basis sind Anfang und Ende jedes Jahrzehnts. In diesem Sinne werden zwar die Zahlen von zehn Jahren betrachtet, aber es handelt sich nicht um einen Zehnjahreszyklus.
Als Langzeitbeobachter der Marktbewegungen kann ich Ihnen sagen, dass es auf der Erdoberfläche nichts gibt, das sich für die Angabe der Zeiträume besser bewährt hat, in denen man grundsätzlich bärisch oder bullisch eingestellt sein sollte, als die Aufwärtsspur, die die Aktien Jahrzehnt für Jahrzehnt ziehen.
Die „phänomenalen fünften“ Jahre
Vieles über die Aktienmärkte habe ich von meinem langjährigen guten Freund Yale Hirsch gelernt (er dagegen hat von mir nichts anderes gelernt als Forellen zu angeln). Yale hat innerhalb des umfassenden Musters von Preisumschwüngen einen zweiten interessanten Punkt gefunden. In seinem Buch Don’t Sell Stocks on Monday legt er dar, dass das Jahr in der Mitte des Zehnjahresmusters tendenziell wahre Jubelanstiege bringt. Tabelle 1.1 zeigt den durchschnittlichen Gewinn für jedes einzelne Jahr der Jahrzehnte. Als dieses Buch geschrieben wurde, hatten wir Aufzeichnungen über elf Jahrzehnte vorliegen, die wir untersuchen konnten. Und wir sahen, dass in allen elf Fällen das fünfte Jahr eine Erholung oder einen Anstieg brachte, wodurch es zum stärksten Jahr des Zehnjahresmusters wurde. Jahre, die mit einer 8 enden, brachten in acht von zehn Fällen Gewinn. Die Jahre minderer Leistung waren die Jahre auf 7 und auf 0, wie schon die Untersuchungen von Edgar Lawrence Smith angedeutet hatten.
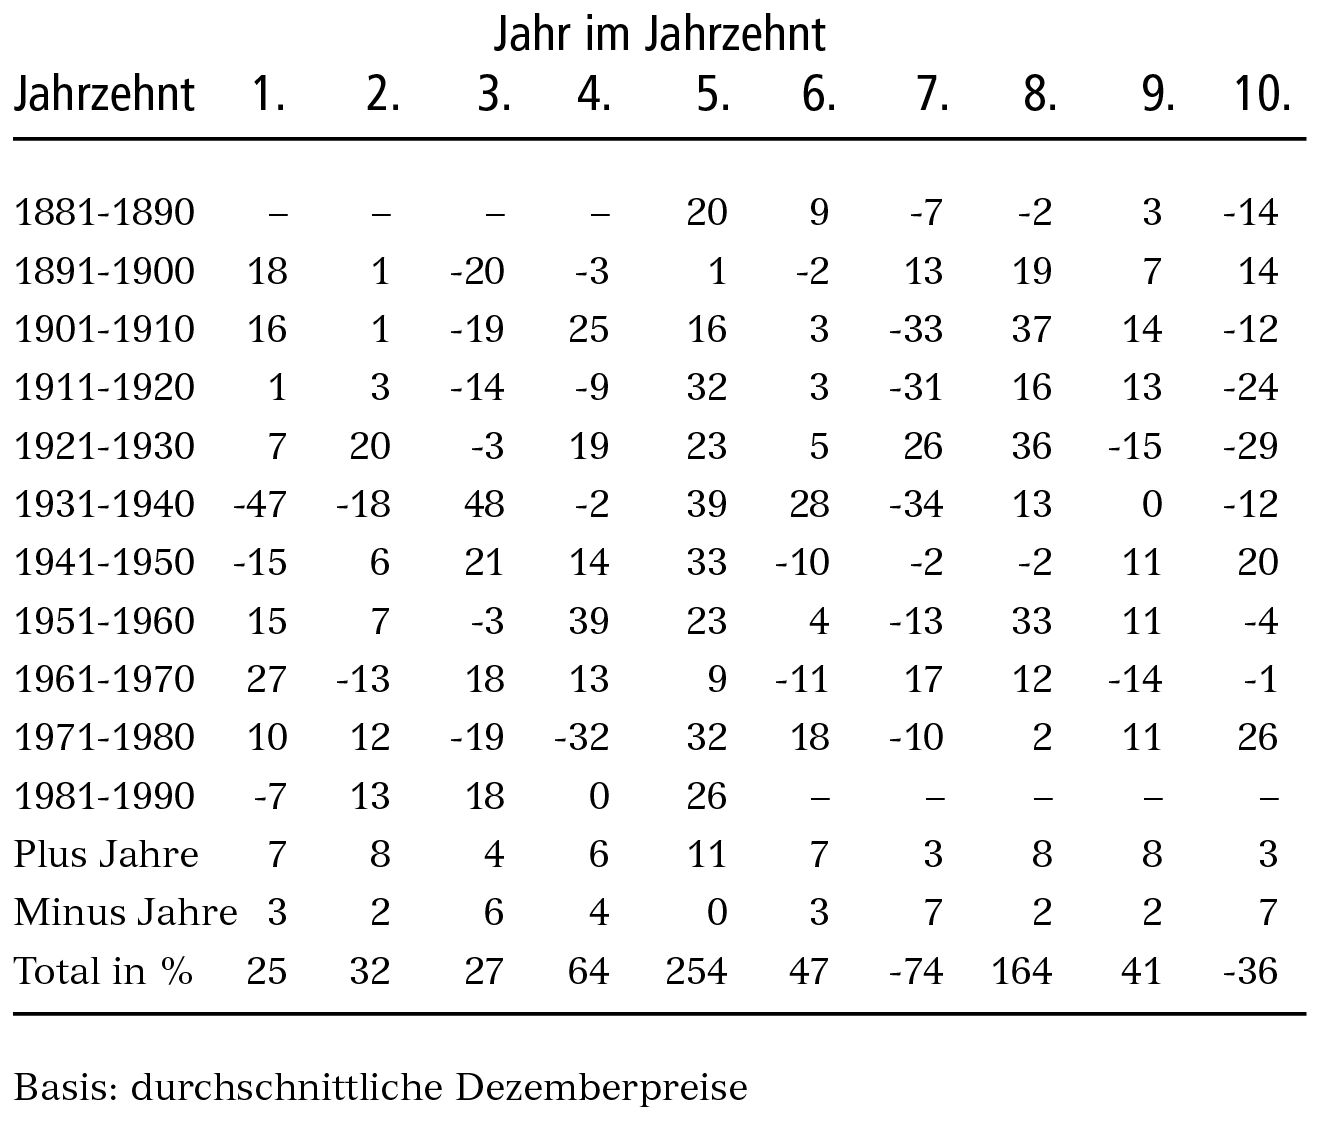
TABELLE 1.1
Der Zehnjahreszyklus des Aktienmarktes: Jährliche prozentuale Veränderungen des Standard & Poor’s Composite Index in den letzten 100 Jahren.
Das ist zwar gut und schön, aber weitaus wichtiger für den Anleger ist doch die Frage, wie viel Geld in einem Jahr verdient wurde, und nicht nur ob das Jahr positiv oder negativ war. Die fünften Jahre der Jahrzehnte sind ohne Zweifel die Jahre, in denen der Großteil des Reichtums gewonnen wurde. Yales Untersuchungen zeigen, dass die Fünfer-Jahre einen Gesamtgewinn von 254 Prozent gebracht haben. Damit sind sie den zweitplatzierten Achter-Jahren um Längen voraus, denn diese erbrachten einen Gewinn von „nur“ 164 Prozent.
Yale konnte allerdings auf keinen Fall wissen, was in den 1990er-Jahren geschehen würde. Damals wusste man nicht, welche Performance das Jahr 1995 bringen würde. Würde es die Tradition fortführen? Oder würde es die ununterbrochene Serie von elf Gewinn-Jahren beenden, die mit einer 5 enden? Und was ist mit dem Achter-Jahr in dem Muster – würde es ähnliche Gewinne bringen wie in der Vergangenheit?
Die Jahre, die mit einer 5 enden, brachten von 1885 bis 1985 einen durchschnittlichen Gewinn von 23 Prozent. Die Jahre, die mit einer 8 enden, brachten einen durchschnittlichen Gewinn von 14,9 Prozent. Bedenken Sie dabei, dass laut den Zahlen von 1881 bis 1990 die fünften Jahre einen Gesamtgewinn von 254 Prozent beziehungsweise durchschnittlich 19,5 Prozent gebracht hatten.
Das Jahr 1995 erbrachte im Dow Jones Industrial Average einen spektakulären Gewinn von 33,5 Prozent, und das Jahr 1998 einen Gewinn von 14,9 Prozent. Somit waren diese beiden Jahre die besten der 1990er-Jahre. Kaum zu glauben, aber die Gewinne der Jahre 1995 und 1998 entsprachen planmäßig dem Muster, das Generationen vorher gefunden worden war. Vergessen Sie dabei nicht, dass diese Prognose bereits 1960 den Anlegern die profitabelsten Jahre der Hausse 1990 bis 2000 korrekt anzeigte. Vielleicht, aber nur vielleicht, ist der Aktienmarkt ein bisschen leichter zu begreifen als Sie je gedacht hätten.
Ich schlage vor, dass Sie sich viel Zeit nehmen, um die Langzeitcharts in diesem Buch zu betrachten und noch einmal zu studieren, damit Sie ein Gefühl für dieses Phänomen bekommen und vielleicht den Rhythmus erfassen, dem der Markt in seinen Bewegungen folgt.
Eine „sichere Sache“: das Jahr Sieben
Manche Jahre sind eindeutig besser für den Kauf geeignet als andere. Der Schwerpunkt meiner Arbeit besteht im Aufspüren der besten Jahre, der explosivsten mit den größten Chancen auf bedeutsame Aufwärtsbewegungen. Man kann natürlich auch Aktien kaufen, sie einfach 20 Jahre halten und damit Gewinn machen – aber das ist keine besondere Leistung. Ich will meinen Einsatz machen, während die Würfel geschüttelt werden. Die intensive Beschäftigung mit dem Zehnjahresmuster hat ergeben, dass es noch eine zweite Stelle gibt, an der man nach Kaufaktien Ausschau halten kann. Ist es etwa purer Zufall, dass die Wegbeschreibung von 1960, die einen bedeutenden Kaufpunkt für alle Jahre angab, die auf 7 enden, in den Jahren 1977, 1987 und 1997 große Gewinne bescherte? Jedes dieser Jahre brachte den Anlegern gegen Jahresende hervorragende Kaufgelegenheiten. Ich glaube nicht, dass das Zufall ist. Ich vermute, dass in der Wirtschaft im Allgemeinen oder in den Konjunkturzyklen irgendetwas am Werk ist – nennen Sie es wie Sie wollen –, denn dieses Muster wiederholt sich ganz einfach zu oft, als dass es sich dabei nur um zufällige Fluktuationen handeln kann.
Jetzt ist der Moment, in dem Sie sich den Axe-Houghton-Aktienindex ab 1854 (Abb. 1.1) noch einmal ansehen sollten. Denn dort finden Sie das gleiche Phänomen: Ende 1857 erreichten die Aktien den Boden und verdoppelten dann fast ihren Preis. Der Herbst 1867 brachte eine fast ebenso spektakuläre Erholung hervor, die bis zu dem Börsenhoch 1869 reichte.
Und wer hätte das gedacht? Das Jahr 1877 kam heran, Mitte des Jahres erreichten die Aktien ein Tief und im weiteren Verlauf des Jahres begann eine zweijährige Hausse. Im Jahre 1887 erreichten die Aktienkurse ebenfalls im Herbst den Boden und begannen dann eine zwei Jahre lange bullische Bewegung.
Im Jahre 1897 passierte so ziemlich das Gleiche: Die Kurse erreichten recht früh im Jahr einen Tiefststand, worauf ein sommerlicher Anstieg folgte. Im Herbst kam dann ein Rücksetzer (die Sieben-Jahres-Kaufzone) und schließlich eine weitere zweijährige Hausse. Das Jahr 1917 war fast eine Kopie von 1907; wieder kamen die Preise gegen Jahresende unter den Hammer, bevor sie zu einer weiteren zweijährigen Hausse abhoben.
Und dann kam 1927. Was soll ich sagen? Da gab es anscheinend kein Tief von Bedeutung – die Preise stiegen geradlinig an. Aber wenn man genauer hinschaut, sieht man, dass sich die Preise im Herbst 1927 kurz stabilisierten und sich von dem Jahreshoch zurückzogen, bevor sie in einer weiteren Hausse zu dem Höhepunkt 1929 anstiegen.
Das bringt uns zu den Zahlen von Moore Research und zu dem Jahr 1937, in dem die Aktienkurse rasant fielen und im ersten Quartal 1938 den Boden erreichten, bevor eine weitere zweijährige Hausse begann (dieses Mal war das Siebener-Jahr-Phänomen um etwa drei Monate verschoben). Und tatsächlich war es zehn Jahre später, 1947 fast genauso:
Der Index bewegte sich den größten Teil des Jahres seitwärts, begann im Herbst zu sinken und kam Mitte Februar 1948 am Boden an. Allerdings folgte darauf keine zweijährige Hausse, sondern die Preise liefen nur während des Jahres 1948 nach oben.
Im Jahre 1957 entsprachen die Aktien dem Muster vollkommen. Im ersten Teil des Jahres liefen die Preise nach oben und brachen zusammen, um dann eine weitere erhebliche Aufwärtsbewegung des US-Aktienmarktes zu beginnen. Das stimmt perfekt mit dem Kursmuster für das siebte Jahr überein.
Zehn Jahre danach bot sich wieder ein wunderbarer Kaufzeitpunkt. In der ersten Jahreshälfte 1967 erholten sich die Aktien, gerieten im Herbst des Jahres ins Trudeln und gelangten im Februar 1968 am Boden an. Danach begannen sie zwar keine zweijährige Aufwärtsbewegung, aber eine kräftige Erholung während des restlichen Jahres 1968. Die Geschichte zeigt eindeutig, dass Ende 1967/Anfang 1968 ein wunderbarer Kaufzeitraum war.
Kommt es Ihnen so vor, als sei an diesem Phänomen etwas dran? Mir schon. Gibt es dafür eine Erklärung? Ich habe zwar Erklärungen anzubieten, aber ich bin nicht sicher, ob ich damit irgendetwas überzeugender beweise als mit einer historischen Untersuchung der Fünfer-Jahre und der Siebener-Jahre sowie der Zweier- und Dreier-Jahre. Charts lügen nicht. Das Phänomen existiert, und wir müssen lernen, die Vergangenheit so auszubeuten, dass es unseren Geldanlagen in Zukunft vielleicht besser geht.
Natürlich reden wir bisher nur über Zeitpunkte. Wir müssen später noch zu der Frage der Auswahl kommen – welche Aktien man kaufen sollte. Aber die meisten Anleger wissen ziemlich genau, welche Aktien sie kaufen wollen; sie wissen bloß nicht, wann der richtige Zeitpunkt dafür ist. Es macht einen großen Unterschied, ob man zum richtigen Zeitpunkt kauft (beziehungsweise verkauft) oder nicht. Ein Beispiel: Wenn jemand am Anfang des sechsten Jahres eines Jahrzehnts Aktien gekauft hat, dann brauchte er nur bis zum achten Jahr zu warten, bis er damit Geld verdiente. Wenn man die Aktien in den Jahren gekauft hat, die mit einer 9 enden, dann musste man im Schnitt knapp fünf Jahre warten, bevor die Aktien Gewinn brachten. Also ist das Timing des Einstiegs und Ausstiegs am Aktienmarkt entscheidend. Ich glaube, dass die Orientierung am Zehnjahresmuster eine Möglichkeit ist, in diesem spekulativen Geschäft einen Vorteil zu gewinnen.
Es wäre wohl unvernünftig zu erwarten, dass die Aktienkurse auf ewig einer mythischen und vielleicht auch mystischen Wegbeschreibung folgen, die in den 1960er-Jahren gefunden wurde. Und doch ist das im Großen und Ganzen genau das, was stattfindet; das wirft die Frage auf, ob die Märkte diesem Plan auch im 21. Jahrhundert folgen werden. Diese Frage kann jedoch erst beantwortet werden, wenn dieser Zeitraum vorüber ist. Aber immerhin können wir die ersten zehn Jahre von 2001 bis 2010 beobachten und schauen, wie exakt sich das Muster wiederholt. Ich vermute, dass es sich wiederholt, und zwar genauer als Sie es sich vorstellen können. Die Feuerprobe kommt irgendwann nach 2005. Wenn 2005 wieder ein rauschendes Bullenjahr wird und die Preise insgesamt dem Zehnjahresplan folgen, dann verleiht das dem Konzept noch mehr Gültigkeit, und die Anleger sollten auf Jahre oder gar Jahrzehnte hinaus noch mehr Zutrauen in das Konzept als allgemeine Richtschnur für die Entwicklung von Investments haben.
Die Entwicklung des Marktes neigt über längere Zeiträume offenbar zur Wiederholung. Der Bezugsrahmen dafür scheint tatsächlich das Jahrzehnt-Muster zu sein. Innerhalb dieses Rahmens gibt es besondere Zeiten, die man als optimale Kauf- (und Verkaufs-)Punkte anstreben sollte. Als Erstes kommen die Jahre auf 2 und 3, gefolgt von den unglaublich starken fünften Jahren. Die nächstbesten Gelegenheiten für den Aktienkauf sind die Herbstzeiten aller Jahre, die auf 7 enden.
Und schließlich sollte man als langfristig orientierter Anleger nicht vergessen, dass die meisten bedeutenden Börsenhochs in Jahren auftreten, die auf 9 oder 0 enden, zum Beispiel 1929, 1969, 1999 und natürlich 2000. Ich betrachte dieses Jahrzehnt-Muster als den logischsten Plan, dem die Preise folgen. Ich erwarte sicherlich nicht, dass die Preise dieses Muster in jedem Jahr oder in jedem Jahrzehnt präzise befolgen. Der Aktienhandel würde ja überhaupt keinen Spaß machen, wenn es so einfach wäre. Aber wir haben immerhin hervorragende Richtlinien dafür, welche Abzweigung wir nehmen sollten und wann wir sie nehmen sollten.
2. KAPITEL
Das Vier-Jahres-Phänomen
KÜNFTIGEN REICHTUM ERWIRBT MAN DURCH EXAKTE BEOBACHTUNG DER VERGANGENHEIT.
Dank der Schriften von Edson Gould, Edgar Lawrence Smith, Anthony Gaubis und Yale Hirsch haben wir eine ziemlich gute Vorstellung davon, wann wir innerhalb des Zehnjahresmusters wesentliche Börsenhochs- und -tiefs erwarten können. Das ist eine wunderbare grobe Beschreibung des wahrscheinlichen künftigen Geschehens, und es macht uns auf die Kaufgelegenheiten im fünften und siebten Jahr aufmerksam. Aber wir brauchen noch etwas Spezifischeres. Schließlich wollen wir ja nicht nur die Woche und den Tag wissen, wann wir eine Aktie kaufen oder verkaufen sollen, sondern auch die genaue Uhrzeit. Ich glaube, das ist viel verlangt, aber mit diversen Markt-Werkzeugen können wir der Bestimmung der rechten Zeit für den Kauf beziehungsweise Verkauf bedeutend näher kommen.
Über die nächste Markt-Erkenntnis, die ich mit Ihnen teilen möchte, bin ich im Jahre 1970 gestolpert, und sie ist ein entscheidender Bestandteil meiner Prognose für 2002. Die Baisse des Jahres 1970 war gut für mich gewesen. Ich hatte mein erstes so genanntes Vermögen an der Börse gemacht, etwa 300.000 Dollar. Das ist heute nicht viel, aber damals war das für einen 28-jährigen schon etwas und machte aus mir einen recht großspurigen jungen Mann.
Da ich mich für sehr schlau hielt, weil ich die Baisse erkannt hatte und Aktien geshortet hatte, blieb ich auch nach dem Tief short. Ich musste einen Teil des Geldes wieder zurückgeben und lungerte immer noch auf der Short-Seite herum, als die Kurse im Oktober jenes Jahres durch die Decke gingen. Aua! Das verletzte meinen Stolz genauso wie meine Brieftasche. Schließlich ließ ich mich bekehren und kaufte Aktien. Eines Nachts, als ich meine Wunden leckte und mir alte Charts anschaute, sah ich etwas, das meine gesamte Sichtweise der langfristigen zeitlichen Abstimmung veränderte.
Mir fiel in den Charts der Vier-Jahres-Abstand zwischen den Tiefs 1962, 1966 und 1970 auf. Deshalb fragte ich mich, ob hier ein wiederkehrendes Muster am Werk war, von dem mir niemand etwas gesagt hatte. Mein Vater hatte mir immer gesagt, wenn ich es im Leben je zu etwas bringen sollte, dann würde es mehr mit harter Arbeit und Glück als mit Intelligenz zu tun haben. Mit diesem Gedanken im Kopf begann ich, alle alten Charts genau zu überprüfen, die ich gesammelt hatte.
Und da war es auch: Von 1962 aus vier Jahre zurück, also im Jahre 1958, gab es ein bedeutendes Börsentief. Ich war ganz aufgeregt und ging nochmals vier Jahre zurück in das Jahr 1954; und da war es wieder: der Beginn einer neuen Hausse. Mein Herz raste. Hatte ich da etwas gefunden? Was war 1950 passiert? Wieder zu den Charts und wieder zum Beginn einer neuen Hausse.
Ich war beeindruckt. Aber es ergab für mich keinen Sinn, dass sich Börsentiefs derart exakt wiederholen sollten. Und außerdem, warum hatte mir das auf dem College keiner beigebracht und warum hatte ich davon in keinem Buch etwas gelesen? Ich hatte so etwas noch nie schwarz auf weiß gesehen. Ich hatte eine schlaflose Nacht – ich konnte nicht aufhören, an die mächtige Wirkung der Börsentiefs alle vier Jahre zu denken. Das war eins dieser Dinge, die einfach zu gut erschienen, um wahr zu sein. War es möglich, dass dieses Phänomen auch in Zukunft funktionieren würde?
Angst macht sich breit
Marktinformationen dieser Art verwirren das Denken. Ich hatte die Macht des Vier-Jahres-Phänomens eigentlich zu meiner Zufriedenheit überprüft, aber dann überlegte ich: Wenn ich das wusste, dann würde es in Zukunft nicht mehr funktionieren. Und dazu brachte mein empfänglicher Geist noch den Gedanken, dass ich noch mehr Beispiele aus der großen, unbekannten Zukunft bräuchte, um meine Entdeckung zu erproben. Also wartete ich zitternd und voller Angst. Ich hoffte, dass niemand mein „schmutziges Geheimnis“ kannte, und wollte sehen, was aus diesem Vier-Jahres-„Etwas“ in Zukunft entstehen würde. Es kam das Börsentief 1974, und auch 1978 gab es einen anständigen Kaufpunkt, wenn man die damals herrschende stagnierende Marktlage betrachtet.

ABB. 2.1A
Das Zehnjahresmuster des Dow Jones Industrial Average, 1970 bis 1999
Quelle: Moore Research Center, Inc.
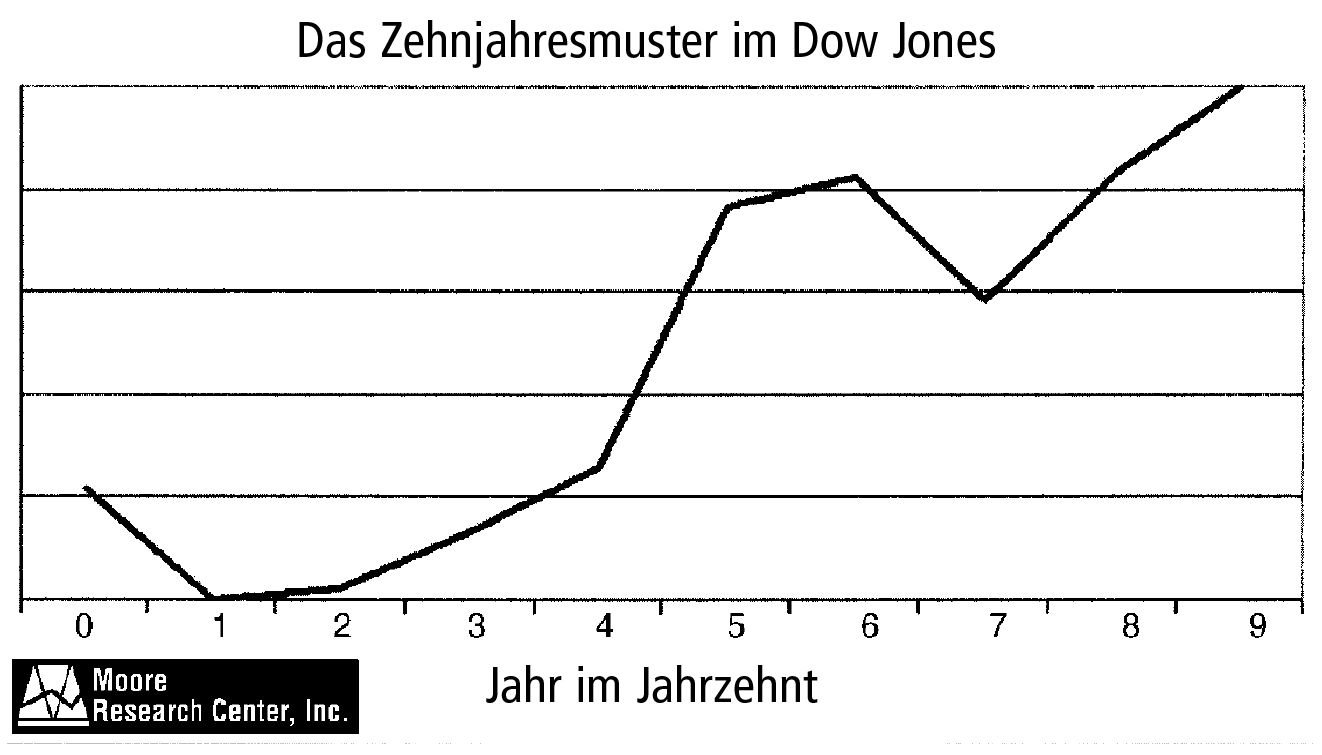
ABB. 2.1B
Das Zehnjahresmuster des Dow Jones Industrial Average, 1900 bis 1999
Quelle: Moore Research Center, Inc.
Jetzt hatte ich also zwei neue Fälle gesammelt, in denen das Phänomen aufgetreten war. Auf geradezu unheimliche Weise hatten die Aktien weiterhin synchron zu dem Vierjahreszyklus Böden gebildet.
Wenn man im Jahre 1978 nichts weiter über den Aktienmarkt gewusst hätte, dann hätte man darauf gewartet, dass vier Jahre später, also 1982, der nächste Kaufpunkt kommen würde. Und genau zu diesem Zeitpunkt begann die langlebigste Hausse in der Geschichte der Menschheit. Wenn man zu 1982 vier Jahre dazuzählt, erhält man als nächste Prognose 1986. Und schon ein flüchtiger Blick auf die Charts zeigt im Herbst jenes Jahres einen weiteren wunderbaren Kaufpunkt.
Mein Zutrauen zu diesem Phänomen hatte bemerkenswert zugenommen. Die Tatsache, dass Beobachtungen aus dem Jahre 1970 noch 16 Jahre später ungeheure Markterfolge ergaben, war für mich ein hinreichender Beweis für die Gültigkeit dessen, was ich spät nachts gesehen hatte, als ich meine Wunden leckte, weil ich zu lange bärisch eingestellt gewesen war. Not macht auf jeden Fall erfinderisch.
Die Abbildungen 2.1 A und 2.1 B (wieder von Moore Research) teilen die Marktbewegungen so auf, dass man besser erkennen kann, was seit dem Jahre 1900 passiert ist. Sie erkennen deutlich die Vier-Jahres-Phänomene und die Tiefpunkte in den Charts. Wenn ich mir diese Charts anschaue, dann geht es mir wie einem 14-jährigen, der seinen ersten Playboy durchblättert. Die Charts können das Verständnis für größere zyklische Bewegungen stark verbessern und Ihnen mehr Selbstvertrauen verschaffen, so dass Sie handeln können, wenn die Zeit gekommen ist.
Es ist kinderleicht
Das Vierjahresphänomen ist so einfach, dass sogar ein Kind damit zurecht kommt. Wir zählen zu dem Kaufzeitpunkt im Oktober 1986 einfach vier Jahre dazu, und unser imaginäres 14-jähriges Kind kann im Herbst 1990 mit einem Börsentief rechnen. Im reifen Alter von 18 Jahren erlebt es den Beginn einer viereinhalb Jahre dauernden Hausse. Stellen Sie sich das einmal vor – Kinder übertreffen die Profis mit einem dermaßen einfachen Timing-System, dass man nur seine Finger braucht, um es zu befolgen. Werfen Sie Ihre Raumfahrt-Mathematik weg und lassen Sie Ihren Laptop zu Hause – Sie brauchen keinen Computer!
Unser hypothetisches Kind zählt dann zu dem Tief 1990 wieder vier Jahre dazu und trifft die unverschämte Voraussage, dass die Aktien im Herbst 1994 wieder am Boden ankommen. Das Kind ist inzwischen kein Kind mehr – es ist jetzt 22 und haut die Experten von der Wall Street aus den Socken, sobald im Herbst jenes Jahres der dramatischste Preisanstieg beginnt, den die Menschheit je gesehen hat – eine exponentielle Erholung ähnlich derjenigen, die zu dem Hoch des Jahres 1929 geführt hat. Nicht nur der Dow Jones Industrial Average geht nach oben, sondern quasi alles – Junk Stocks, Technologiewerte, Bluechips, Smallcaps. Jeder, der der Prognose des kindlichen Anlegers folgt und 1994 Aktien kauft, verdient damit Geld.
Während sich unser jugendlicher Investor dem fortgeschrittenen Alter von 26 nähert, hält er nach dem nächsten Börsentief nach dem Boden von 1994 Ausschau. In der nachfolgenden Erholungsphase hat er einen guten Schnitt gemacht und hat daher mehr als genug Geld, das er in eine Kaufgelegenheit stecken kann. Zum Glück hat er weder die Harvard Business School noch die Wharton School of Finance besucht. Er ist klug genug, nicht auf Analysten zu hören, sich keine Börsensendungen im Fernsehen anzusehen und nicht das Wall Street Journal zu lesen. Er hat nur das Wissen, dass alle vier Jahre ein Börsenboden auftreten sollte.
Im Laufe des Jahres 1998 ist unser hypothetischer Anleger ein wenig irritiert. Er hat mitbekommen, dass die überwiegende Mehrheit der Analysten einen größeren Börsencrash voraussagt. Irgendwie denkt er, dass das durchaus passieren könnte (denn er hat alle vier Jahre beobachtet, dass die Schwäche am Anfang und in der Mitte des Jahres zu einem Tief geführt hat).
Im Sommer jenes Jahres stecken die Preise fürchterliche Schläge ein. Viele Anleger halten das für den Rutsch, der in Wahrheit erst zwei Jahre später kommen sollte. Die Luft ist so dick von Bärendunst, dass man sie im Oktober 1998 schon fast schneiden kann. Genau zu diesem Zeitpunkt beschließt unser Investorkid, alles auf eine Karte zu setzen und noch einmal Aktien zu kaufen. Der Einstiegspunkt ist schnell bestimmt; einfach vier Jahre nach seinem letzten lohnenden Raubzug durch den Markt.
Seine Unwissenheit und mangelnde Marktkenntnis, sein fehlender Collegeabschluss – all das zahlt sich säckeweise aus, weil die Aktien erneut einen fast senkrechten 18-monatigen Aufstieg beginnen. Der Zeitpunkt könnte kaum perfekter gewählt sein! Und wieder hat unser unerfahrener, ungebildeter aber jetzt märchenhaft reicher Kinder-Investor den Nagel auf den Kopf getroffen.
Er hat das fertiggebracht, was die Profis – die Fondsmanager, Broker und Anlageberater – nicht geschafft haben. Mit seiner Vierjahresprognose war er schlauer als sie alle zusammen.
Was das Jahr 2002 bedeutet
Dann wollen wir einmal sehen, ob das jetzt klar ist; wir rechnen alle vier Jahre mit einem Börsenboden. Der letzte war 1998; wenn wir einfach vier Jahre zu 1998 dazuzählen, können wir mit der nächsten Kaufgelegenheit im Jahre 2002 rechnen. Da im Jahre 1998 das Tief im Oktober auftrat, würde ich damit rechnen, dass etwa um die gleiche Zeit wieder ein Börsentief eintritt – im Herbst 2002.
Diese Zeilen stammen aus dem Originalmanuskript zu diesem Buch, das im Herbst 2001 geschrieben wurde. Und natürlich kam der Punkt im Jahre 2002. Aber war das vielleicht nur eine Erholung innerhalb der Baisse? Die Geschichte der Kaufgelegenheiten alle vier Jahre lässt mich vermuten, dass es im Jahre 2002 eine große Kaufzone gab, und nicht nur einen Piepser vor dem Crash auf niedrigere Kurse.
Und nebenbei gesagt sollte man auch in den Jahren 2006, 2010, 2014, 2018, 2022, 2026, 2030, 2034, 2038, 2042, 2046 und 2050 signifikante Börsentiefs erwarten.
Ja, das ist sie, meine Prognose für die Marktbewegungen der nächsten 50 Jahre. In den kommenden 50 Jahren werden viele Dinge geschehen.
Es wird enorme Veränderungen in der Gesellschaft, im Geschäftsleben, in der Kommunikation, ja sogar in Religion und Politik geben, aber ich vermute, dass das Vier-Jahres-Phänomen weiterhin das Uhrwerk des Marktes bleiben wird.
Ich sage das nicht nur, weil sich das Vierjahresphänomen seit 1962 so außerordentlich gut für die Prognose der Preisbewegungen eignet, sondern weil es schon vor 1962 zu solch guten Prognosen geführt hat.
Ich habe diesen Zyklus für alle Börsenjahre seit 1858 nachgerechnet. Ich fand, dass die Aktien in 86 Prozent der Fälle in vollkommenem Einklang mit diesem alle vier Jahre wiederkehrenden Muster einen Boden erreichten. Eine derartige Genauigkeit ist am Aktienmarkt äußerst selten, und sie deutet mit Sicherheit darauf hin, dass dahinter mehr steckt als nur zufällige Bewegungen.
Die schiere Tatsache, dass sich das Vierjahresphänomen über so viele Jahre so stark ausgewirkt hat, bringt mich zu der starken Vermutung, dass es auch noch viele weitere Jahre gelten wird. Es birgt schon eine gewisse Ironie, dass so etwas Simples wie das Vierjahresmuster Börsentiefs besser voraussagt als die ausgefallensten Indikatoren und Investmentstrategien, die mit ausgeklügelter Mathematik und ökonometrischen Modellen zusammengebraut werden.
Manche glauben, das habe etwas mit den Amtszeiten der US-Präsidenten zu tun, die sich ziemlich sauber zu dem Vierjahresphänomen fügen. Andere, mit denen ich darüber gesprochen habe, glauben, das habe etwas mit dem Mars zu tun (ich habe sehr unterschiedliche Freunde). Manche halten das auch für einen Teil des Jahrzehnt-Musters. Die wenigen Menschen, die von dem Muster wissen, halten es entweder für eine natürliche zyklische Reaktion auf die Aktivitäten der Menschheit oder glauben, dass es irgendwie von den Aktivitäten der Federal Reserve beeinflusst wird.
Ich weiß es wirklich nicht. Ich kann Schlüsse ziehen und Gründe für das Auftreten des Phänomens vorbringen, aber ändert das etwas? Der Markt hat viel zu oft viel zu viele Böden zur rechten Zeit gebildet, als dass ich mit den Zahlen groß herumspielen will. Lieber akzeptiere ich sie einfach. Es ist, wie es ist. So einfach ist das.
142 Jahre Börsenerfolg
Ich habe Aufzeichnungen über Aktienkurse, die bis in das Jahr 1854 zurückreichen (wie in Kapitel 1 gezeigt). Offenbar begann die Wirkung des Vierjahresphänomens 1858, als sich der Markt einem bedeutenden Tief näherte (das dann im Jahre 1859 kam). Das nächste Anzeichen findet sich 1862, im Frühstadium einer der größten Haussen des gesamten Jahrhunderts. Schneller Vorlauf zum Jahr 1866: Dort finden wir im Herbst einen Tiefpunkt, der den Beginn einer zweieinhalbjährigen Hausse markiert. Sie kennen das Spiel jetzt: Wir zählen zu dem Jahr 1866 vier Jahre dazu und landen bei 1870 als Kaufzeitpunkt am Aktienmarkt, und so ist es auch zielgenau eingetroffen (Michael Jordan war nie präziser). Noch einmal vier Jahre dazu ergibt 1874, den Beginn einer hübschen Aufwärtsbewegung in das Jahr 1875 hinein, die in eine jener lang anhaltenden Haussen mündete, von denen Anleger träumen. Unsere nächste Kaufzone wäre dann natürlich 1878, und die war spektakulär; der Aktienmarkt tanzte im Takt der Bullenmelodie unseres Vierjahresphänomens.
Das bedeutet natürlich, dass wir die nächste Kaufgelegenheit im Jahre 1882 suchen müssten. Doch diesmal funktioniert das überhaupt nicht, denn die Preise fielen bis 1884 weiter. Aber alles Geld, das man an diesem Punkt verloren hätte – wenn man Stop-Loss-Orders verwendet hätte –, hätte man vier Jahre später wieder gewonnen, denn das Jahr 1886 läutete eine weitere Hausse ein, die erst 1893 ihren Höhepunkt erreichte.
Der nächste planmäßige Kaufzeitpunkt gemäß dem Vierjahresphänomen wäre 1890 gewesen. Der Herbst jenes Jahres bot einen wunderbaren Kaufpunkt innerhalb einer Hausse, die bis zum Winter 1893 dauerte. Wieder errang das Vierjahresphänomen einen großen Sieg. Die Indizes zogen an.
Als Nächstes hätte im Jahre 1894 ein Tief kommen sollen. Das war diesmal aber etwas verfrüht. Die Preise erholten sich nach dem Tief des Jahres 1894 zwar tatsächlich wieder, aber das wahre Tief kam erst 1896. Unser geduldiger Anleger wartete darauf, dass die nächste Kaufgelegenheit 1898 auftreten würde. Diese Geduld wurde mit erheblichen Anlagegewinnen belohnt, denn wieder einmal hob der Markt im Einklang mit unserem Vierjahresphänomen ab.
Aber dann kam die Jahrhundertwende! Konnte und würde das nette kleine Muster in beiden Jahrhunderten funktionieren? Für unseren damaligen Investor hätte das bedeutet, im Jahre 1902 Aktien zu kaufen, vier Jahre nach dem Kaufpunkt 1898. Diesmal war der Wendepunkt aber leider nicht so spektakulär – die Preise erholten sich gegen Ende jenes Jahres durchaus, aber im Jahre 1903 fielen sie wieder ziemlich steil ab. Vier Jahre danach hätten wir als Käufer dann wieder Positionen aufgebaut, also 1906. Belohnung? Fehlanzeige.
Das Jahr 1910 hätte die nächste Gelegenheit geboten zu sehen, ob sich die Aktienkurse parallel zu dem Vierjahresphänomen entwickelt haben. Ich bin sicher, dass wir nach den zwei vorangegangenen Fehlschlägen weiche Knie bekommen und uns gefragt hätten, ob das Muster ins Stocken geraten war – denn die Preise erholten sich zwar auch diesmal, aber das dauerte eine Weile, und gewiss gab es keinen spektakulären Aufstieg.
Danach aber schlug das Vier-Jahres-Phänomen wie ein Überfallkommando mit der Präzision einer Digitaluhr zu – Börsentiefs in den Jahren 1914, 1918, 1922 und 1926. Im Jahre 1930 trat kein Tief auf, aber dann erschienen die Tiefs wieder in den Jahren 1934, 1938, 1942, 1946, 1950, 1954, 1958 und so weiter bis heute. Nach vier Jahren und wieder vier Jahren schlug das Phänomen zu, fast roboterartig funktionierte es in den zweiten Hundert Jahren genauso gut wie es in den ersten funktioniert hatte.
Man kann also eindeutig aus der Vergangenheit lernen. Die Lektion, die ich hier erkenne, besagt, dass man gemäß dem Vier-Jahres-Phänomen mit regelmäßigen Aktientiefs rechnen kann. Das Börsentief 2002 (1998 + 4) passt somit genau zu dem Jahrzehnt-Fahrplan, der für den Zeitraum 2002-2003 ein bedeutendes Börsentief verzeichnet.
Anders gesagt haben wir hier eine Art zweifache Bestätigung vor uns – beide langfristigen zyklischen Bezugsrahmen sagen uns, dass wir zu diesem Zeitpunkt eine Aufwärtsbewegung der Aktienkurse erwarten sollten. Das Jahrzehntmuster hat eher allgemeinen Charakter, aber mithilfe des Vier-Jahres-Phänomens können wir den Chancenbereich wesentlich verengen und so die besten der besten Gelegenheiten auswählen.
Nebenbei bemerkt erkennen wir in diesem Sinne auch, dass das Vier-Jahres-Phänomen für das Jahr 2006, also vier Jahre nach dem Tief 2002, einen Börsenboden voraussagt, der sich mit dem fünften Jahr des Jahrzehntmusters verzahnt. Für mich bedeutet das, dass sich die Börse im Jahre 2005 erholen wird und dass auch das Jahr 2006 einen Kaufzeitpunkt bietet, denn auf uns wartet eine erhebliche Kurserholung, aus der wir Nutzen ziehen können.
Noch besser könnte das Börsentief 2014 werden, das aufgrund des Vier-Jahres-Phänomens zu erwarten ist, denn es mündet in die Erholung des Fünfer-Jahres, die gemäß dem Zehnjahresmuster zu erwarten ist. Wenn Sie und ich das Glück haben sollten, auch dann noch traden zu können, dann wissen Sie, auf welcher Seite des Marktes ich stehen werde, und Sie wissen, dass ich bis dahin meine Shorts eingedeckt haben werde.
Die Benutzung des Jahrzehntmusters und meines Vier-Jahres-Phänomens ist nicht meine eigene Einbildung oder irgendeine Art von Numerologie, die ich auf Aktienkurse anwende. In einem früheren Buch habe ich diesen Aspekt schon vor 20 Jahren angesprochen. Irgendwann im Jahre 1981, als ich im Supermarkt an der Kasse stand, sah ich den Bestseller von Howard Ruff mit dem Titel How to Prosper in the Coming Bad Years. Schlagartig wurde mir klar, dass die Anleger unbedingt eine gute Portion schönen, altmodischen Optimismus brauchten. Es war Zeit für ein neues Buch, für eine neue Betrachtungsweise der Wirtschaft. Mit meinem Buch How to Prosper in the Coming Good Years war trat ich den Berufspessimisten entgegen.
Das Buch basierte in hohem Maße auf dem, was ich bisher besprochen habe. Ich wusste, dass das Jahrzehntmuster im Jahre 1982 oder 1983 ein Tief bringen musste. Außerdem wusste ich, dass mein Vier-Jahres-Phänomen für den gleichen Zeitpunkt wie das Jahrzehntmuster ebenfalls auf ein Tief deutete.
Als im Winter 1982 die Werbekampagne für das Buch begann, sah es sehr düster aus. Die meisten Menschen, die mich interviewten, waren von meinem Optimismus schockiert – von meiner Voraussage guter Zeiten und von meiner Ablehnung der Pessimisten.
Die bemerkenswertesten Ausnahmen waren die Merv Griffin Show, ein Interview von Dan Dorfman und eine unvergessliche Radio-Talksendung in Detroit.
Die Talksendung sollte 30 Minuten dauern. Sie begann mit einer kurzen Einführung, in der ich meinen extremen Optimismus darlegte und sagte, dass ziemlich schnell wieder gute Zeiten kommen würden. Dann setzten wir uns vor die Telefone, die flackerten wie die Lichter am Unabhängigkeitstag. Die Anrufer waren wütend und verärgert über meinen Optimismus. Sie wollten nicht über die politische und wirtschaftliche Lage diskutieren oder streiten, und auch nicht über die Gründe, warum sie sich bessern könnte. Sie wollten einfach nur schreien und brüllen und ließen ihre Frustration an meinem Optimismus aus. In den 1970er-Jahren hatten die Anleger viel Geld verloren. Das war auch kein Wunder, denn die Aktien hatten sich über Jahre nur seitwärts oder abwärts entwickelt; während Jimmy Carters Amtszeit grassierte die Inflation, und die Anleger – sogar diejenigen, die Gold gekauft hatten – konnten kaum Profite vorweisen.
Lange Zeit hatten langfristig orientierte Anleger für ihre Mühen und Risiken nur Verluste geerntet. Solche Umstände fördern den Unglauben und die Missachtung von Haussen. Solche Umstände sind genau das, was große Kaufgelegenheiten hervorbringt. Wieso? Die meisten Anleger glauben, die nächsten sechs Monate des Jahres würden ziemlich genau den ersten sechs Monaten gleichen. Sie lassen sich von dem aktuellen Trend übermäßig beeinflussen. Sie blicken zurück, nicht nach vorne.
Die 30-minütige Interviewsendung weitete sich zu einem dreistündigen Telefonmarathon aus, auf den Jerry Lewis stolz gewesen wäre. Die Menschen konnten den Gedanken einfach nicht akzeptieren, dass es besser werden könnte und dass die Zukunft Amerikas vielleicht doch nicht finster, sondern leuchtend hell sein könnte.
Im Rückblick war das eine der besten Börsenprognosen aller Zeiten. An allen Orten der Vereinigten Staaten, die ich bereiste – 32 Städte in 28 Tagen –, verkündete ich eine eindeutige Botschaft: „Nehmen Sie eine Hypothek auf, kaufen Sie Aktien, nehmen Sie eine zweite Hypothek auf, und kaufen Sie noch mehr Aktien.“
Und jetzt, 20 Jahre später, stehen wir vor einem Zweier- und einem Dreier-Jahr, nach denen am gleichen Punkt wie damals ein Vier-Jahres-Phänomen ansteht.
Die „Achter-Serie“
Ich habe ja schon auf das Phänomen der Siebener-Jahre-Tiefs hingewiesen, aber in diesem Zyklus oder Muster gibt es noch einen anderen Teil, der wichtig ist.
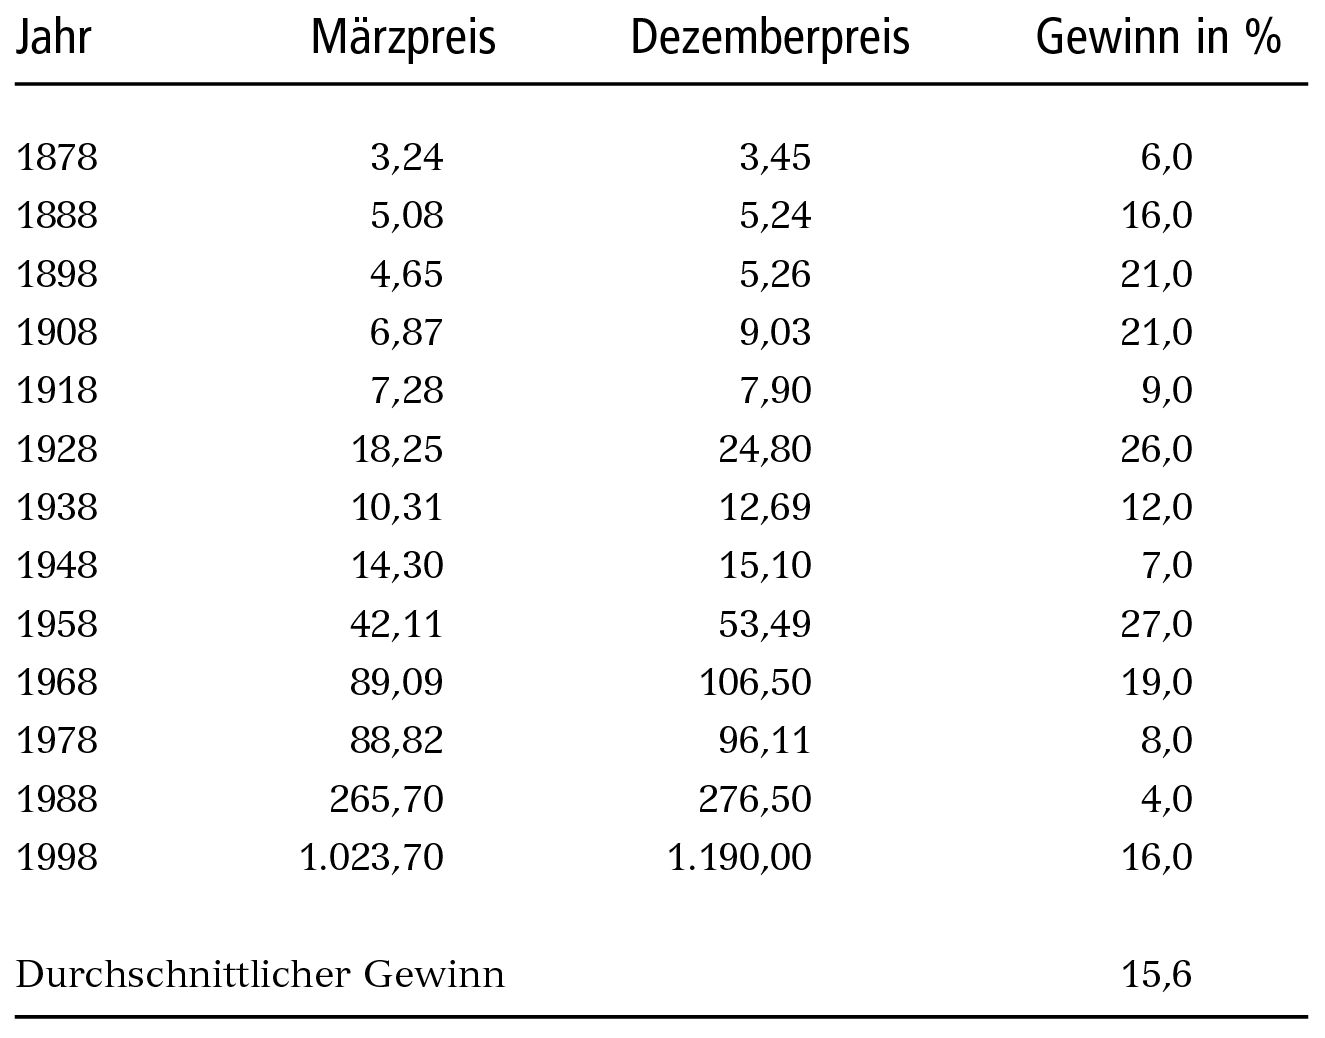
TABELLE 2.1
Performance bei Kauf im März und Verkauf im Dezember (1878 bis 1998)
Quelle der Zahlen: Robert J. Shiller (http://aida.econ.yale.edu/shiller/data.html).
Einfach gesagt ist es so: Jahre, die auf 2 oder 8 enden, weisen eine besondere Fähigkeit auf, Börsenerholungen zu starten. Normalerweise beginnt das in den ersten drei Monaten des Jahres. Es ist fast so, als wäre der Tiefpunkt des Siebener-Jahres, so wie der, mit dem die Anleger im Jahre 1987 konfrontiert waren, so überverkauft bzw. unterbewertet, dass die Preise im nächsten Jahr, das mit einer 8 endet, Rückenwind haben.
Wieder einmal bin ich nicht sicher, warum dieses Phänomen existiert. Manche sagen, das liege an den Sonnenflecken; andere sagen, es liege am Luftdruck. Ich würde sagen, es liegt an den Maßnahmen der Federal Reserve. Man kann zwar ausgiebig über die Ursachen des Phänomens diskutieren, aber es kann keine Diskussion über seine Existenz geben.
Als ich die Kurse bis in das Jahr 1850 zurück studierte, stellte ich fest, dass dieses Muster 15-mal aufgetreten ist. Das bedeutet, wir haben 150 Jahre Erfahrung mit dieser faszinierenden Jahr-Acht-Gelegenheit, und ich glaube, dass das auch Ihrer Meinung nach eine prächtige Kaufgelegenheit bietet.
Einige der steilsten Aufwärtsbewegungen in der gesamten Geschichte des Aktienmarktes begannen in Jahren, die mit einer 8 enden, zum Beispiel 1888, 1928, 1938 und dem unvergesslichen 1998. Dieses Jahr war so stark, dass jedermann anfing, alle Arten von Aktien zu kaufen, gute und schlechte – und das kurz vor dem Börsendesaster, das in den Jahren 1999 und 2000 ans Licht kam, genau zur erwarteten Zeit.
Die 1940er-Jahre waren das einzige Jahrzehnt, das im achten Jahr keine wesentliche Hausse hervorbrachte. Das Jahr 1948 war trotzdem keine schlechte Zeit für den Aktienkauf, nur eben keine phänomenale. Nach den Märztiefs jenes Jahres kam eine große Erholungsphase. Das Märztief des Dow Jones Industrial Average lag bei 165 Punkten und bot die Basis für eine Erholung auf 195 Punkte sowie 18 Prozent Jahresgewinn (der Dow Jones schloss das Jahr mit 177 Punkten ab).
Gemäß dem Achtjahresmuster sollte man etwa in der achten Woche des Jahres kaufen. In den Jahren 1928, 1938, 1948, 1958 und 1968 wirkte das Wunder. Wenn man im Jahre 1978 die achte Woche abgewartet hätte, dann hätte man eine Woche vom Jahrestief entfernt gekauft, wohingegen das Tief in den Jahren 1988 und 1998 ein paar Wochen früher kam, nämlich schon im Januar.
Die Untersuchung des Jahr-Acht-Musters sollte unsere Aufmerksamkeit auf jeden Fall auf frühe Kaufpunkte in Jahren lenken, die mit einer Acht enden. Demnach sollte man als kluger Anleger besonders auf die Jahre 2008, 2018 und – ja, wir können sogar die Vorhersage für dieses Jahr treffen – 2028 achten; für dieses Jahr erwarte ich, dass der Markt deutlich nach oben geht.
Tabelle 2.1 zeigt das Ergebnis von Märzkäufen in allen Achter-Jahren von 1878 bis 1998. Der Ausstiegspunkt ist jeweils der Schlusskurs des letzten Handelstages im Dezember. Zwar ist das nicht in jedem Jahr der ideale Kaufzeitpunkt, aber ich denke, das veranschaulicht, wie wichtig es ist, in diesen Jahren auf einen frühen Zeitpunkt für den Aktienkauf zu achten.
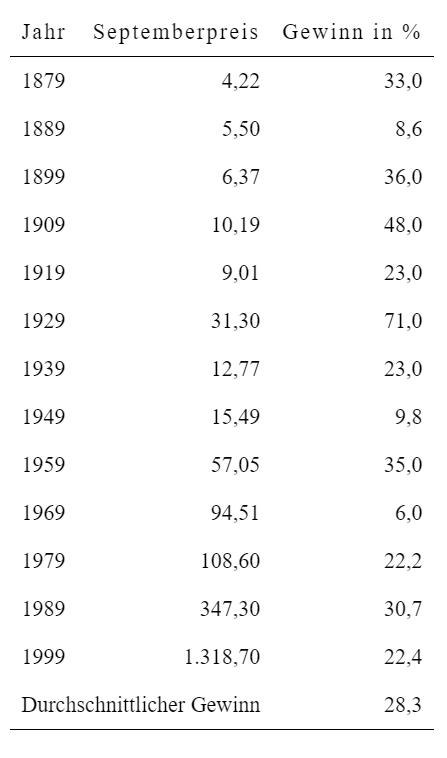
TABELLE 2.2
Ausstieg im September des Neuner-Jahres, 1878 bis 1999
Ich verwende die Zahlen von Robert J. Shiller, die den Markt ab 1871 anhand des S & P Composite Stock Price Index wiedergeben. Sie finden diese monatlichen Werte auf Shillers Internetseite (http://aida.econ.yale.edu/shiller/data.htm).
Die Tabelle zeigt eine beeindruckende Marktperformance, insbesondere wenn man bedenkt, wie weit sie zeitlich zurückreicht. Sie illustriert, dass das Jahrzehntmuster Drehungen und Wendungen beinhaltet, aus denen man als Anleger Nutzen ziehen kann.
So wie ich die Sache sehe, sucht man am besten einen Tiefpunkt im siebten Jahr und versucht bis weit in das neunte Jahr hinein zu halten. Tabelle 2.2 zeigt den gleichen Einstiegspunkt mit dem Ausstiegspunkt September.
Wir haben hier einen sehr wichtigen Zeitraum, in dem sich die Aktienkurse regelmäßig immer wieder erholt haben. Zwar habe ich keine Zahlen für die Jahre 1858/1859 und 1868/1869, aber schon ein flüchtiger Blick auf die vorher gezeigten Langzeitcharts (Abbildungen 1.1 bis 1.5) zeigt die Resultate. Diese Resultate, die fast 150 Jahre in die Vergangenheit reichen, sind denjenigen sehr ähnlich, die aus den nackten Zahlen der Tabellen 2.1 und 2.2 zu entnehmen sind.
Die Zahlen sind ziemlich eindeutig, egal wie man sie in Scheiben schneidet und durchknetet; manche Jahre sind besser als andere. Und zu diesem Punkt ist noch zu sagen, dass Jahre, die auf 3 enden, normalerweise nicht sehr anlegerfreundlich waren oder zumindest verschlafene Märkte gebracht haben. Das trifft für die jüngere Vergangenheit weniger zu als für die frühere, aber trotzdem fühle ich mich zu diesem Hinweis verpflichtet, damit Sie künftige Marktaktivitäten besser verstehen.
3. KAPITEL
Der verblüffende Oktober-Effekt
OKTOBER: EINER DER BESONDERS GEFÄHRLICHEN MONATE FÜR AKTIENSPEKULATIONEN. DIE ANDEREN SIND JULI, JANUAR, SEPTEMBER, APRIL, NOVEMBER, MAI, MÄRZ, JUNI, DEZEMBER, AUGUST UND FEBRUAR.
-MARK TWAIN, „PUDD’NHEAD WILSON“
Was Mark Twain nicht wusste: Seine scherzhafte Regel trifft tatsächlich den Punkt, an dem die Börse in den meisten Fällen den Boden erreicht. Abbildung 3.1 (mit freundlicher Genehmigung von Genesis Financial Data Service) zeigt im unteren Bereich das saisonale Muster der Aktienkurse gemessen am Dow Jones Industrial Average seit 1970. Das kleine wiederkehrende Muster ist deshalb so interessant, weil es den Durchschnitt aller Monate für diesen Zeitraum zeigt (bisher haben wir die Jahresdurchschnitte berechnet, und jetzt geht es um Monate). Auf diese Weise erzeugt der Chart ein saisonales Muster der vergangenen Aktienpreise. Der Gesamttrend ist separat dargestellt, so dass man die monatlichen Fluktuationen erkennt. Wir können schnell feststellen, dass die Aktien eine klare Tendenz aufweisen, zu bestimmten Zeiten im Jahr zu steigen oder zu fallen.
Wie Abbildung 3.2 zeigt, haben die meisten bedeutenden Kaufzeiträume der letzten 30 Jahre im Oktober angefangen. Sie mündeten jeweils in eine Erholungsphase, die sich meist bis in den Zeitraum April-Mai hinein erstreckte. Danach ist die Wahrscheinlichkeit hoch, dass der Markt stagniert oder gar fällt. In einigen Fällen bleiben die Aktienkurse einfach stecken, oder aber sie bewegen sich erheblich abwärts auf das nächste Oktobertief zu. Diese Konstellation zeigt sich am Markt regelmäßig Jahr für Jahr. Das ist unbestreitbar. Dieses Entwicklungsmuster der Aktienkurse gilt mindestens für die vergangenen 30 Jahre. Es fragt sich natürlich, ob sich die Kurse weiterhin auf diese Weise entwickeln werden.
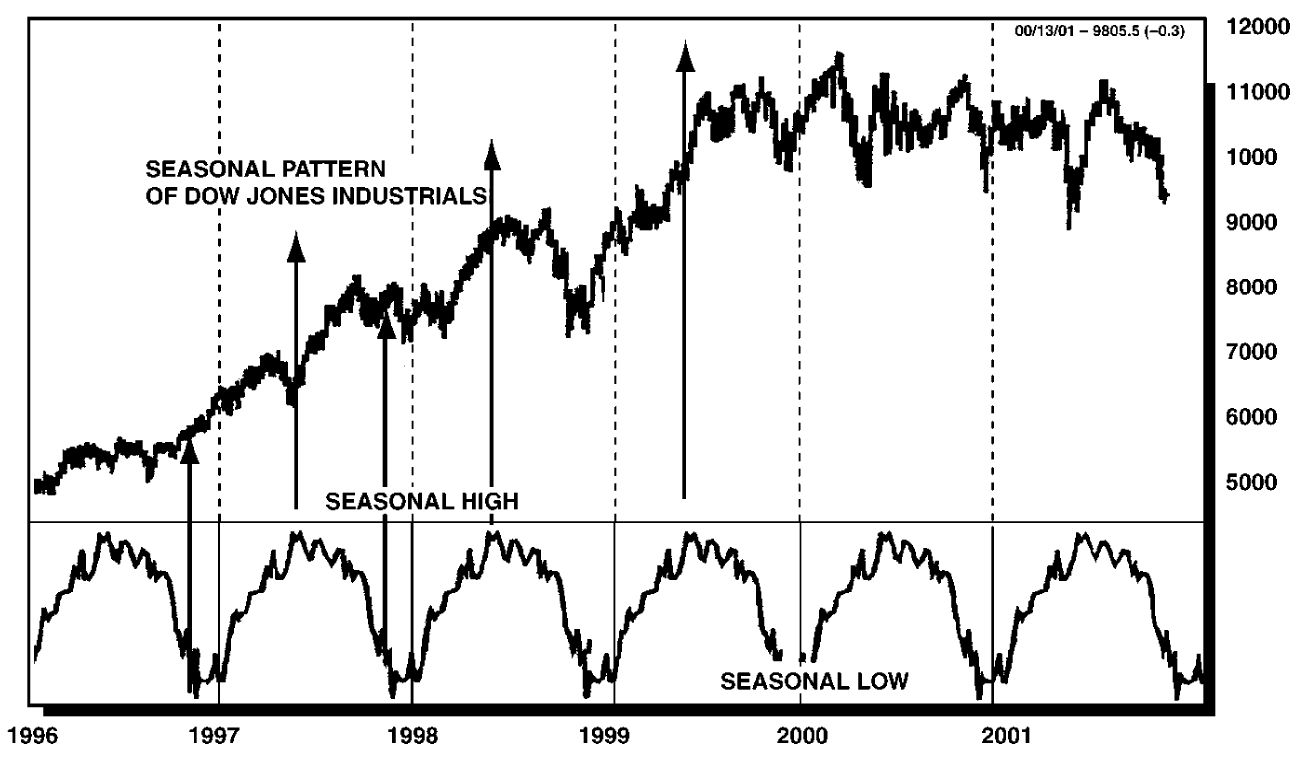
ABB. 3.1
Saisonales Muster des Dow Jones Industrial Average Erstellt mit „Navigator Pro 2.26:
TOOLS OF THE TRADE Module“ – www.GFDS.com

ABB. 3.2
Der Oktobereffekt
Dow Jones Industrial
Und wieder glaube ich nicht, dass sich die Zukunft exakt genauso entwickelt wie die Vergangenheit. Aber es ist ebenso menschlich wie lehrreich, in die Vergangenheit zu blicken, um zu sehen, wie stark ihr Einfluss sein könnte. Anders ausgedrückt: Wenn dieser Einfluss in den Zahlen der Jahre vor 1970 existiert und sich dort deutlich bemerkbar macht, dann bedeutet das zumindest für mich, dass an diesem Oktober-effekt etwas dran ist: dass die Anleger damit tatsächlich ein TimingWerkzeug haben. Und dieses Werkzeug ist sehr präzise.
Yale Hirsch arbeitete ebenfalls in dieser Richtung, weil er sehen wollte, in welchem Monat der Markt mit größter Wahrscheinlichkeit einen Boden ausbildet. Er untersuchte die Märkte von 1949 bis 1975. Er bestimmte ganz einfach, wie viele bedeutende Wendepunkte in den einzelnen Monaten des Jahres jeweils auftraten. Für die erwähnten 26 Jahre setzte Yale 65 Börsenböden an. Der Monat mit den wenigsten Böden und nachfolgenden Turnarounds beziehungsweise Erholungen war der April. Der Monat mit den meisten Umschwüngen nach oben war der Oktober: Zehn der 65 Böden traten in diesem Monat ein. Der Monat, der am zweithäufigsten Aufschwünge nach Tiefs brachte, war der Juni.
Yale folgerte daraus: „Der Oktober war der Bärentöter. Alle größeren Baissen nach dem Krieg (1946, 1957, 1960, 1962, 1966 und 1974) mit Ausnahme von 1970 endeten hier.“ Ich möchte dem noch hinzufügen, dass die Aktien im Jahre 1970 im Sommer den Boden erreichten, dass sie sich nach der folgenden Erholung seitwärts und scheinbar richtungslos bewegten und dass sie dann im Oktober des Jahres zu einem Carl-Lewis-Sprint auf neue Höhen ansetzten. Also beendete der Oktober zwar nicht den Abstieg zum Tief 1970, aber er war der Auslösemechanismus für einen bedeutenden Kaufpunkt. In typischer Oktobermanier sehen wir hier wieder einmal das Sprungbrett zu einer gigantischen Börsenerholung.
Es gibt noch eine andere Studie von Yale, der wir Beachtung schenken sollten. Darin hat Yale aufgezeichnet, was mit dem Standard & Poor’s Index 30, 60 beziehungsweise 90 Tage nach jedem Monat passiert ist. Tabelle 3.1 zeigt die Ergebnisse. Bedenken Sie bitte, dass die Zahlen für diese Studie aus den Jahren 1949 bis 1975 stammen und dass daher alle Zahlen nach 1975 nicht zur Datenbasis gehören. Mit anderen Worten interessiert es uns auch hier wieder, wie die Sache, die wir aus der Vergangenheit kennen, in der Zukunft funktioniert.

TABELLE 3.1
Das Verhalten des Marktes in allen 1-Monats-, 2-Monats-, 3-Monats- und 6-Monats-Zeiträumen (über die 26 Jahre von 1949 bis 1975). Durchschnittliche Werte des Standard & Poor’s Composite Index
Quelle: Yale Hirsch: Don’t Sell Stocks on Monday.
Das Entscheidende dabei ist, dass der Oktober bei der Berechnung der Performance 30, 60 und 90 Tage später der beste Monat ist. Wenn wir sechs Monate auf den Oktober rechnen, erhalten wir einen durchschnittlichen Gewinn von 7,2 Prozent. Der zweitbeste Monat für den Kauf wäre der September gewesen, mit einem durchschnittlichen Gewinn nach sechs Monaten von 6,3 Prozent. Der schlechteste Monat für eine Haltezeit von sechs Monaten wäre der April gewesen, denn er wies sechs Monate nach dem theoretischen Kaufzeitpunkt nur eine Performance von netto 1,1 Prozent auf. März und Januar waren auch nicht viel besser, sie zeigen jeweils nur einen Gewinn von 1,6 Prozent.
Die Zahlen der Hirsch-Studie Jahr prozentualer Gewinn von Oktober bis April prozentualer Gewinn von April bis Oktober 1976 -4,0 -3,0 1977 +2,0 -11,0 1978 +8,0 -5,0 1979 0,0 -4,0 1980 +8,0 +13,0 1981 0,0 -14,0 1982 +23,0 +16,0 1983 -5,5 0,0 1984 +4,0 +3,0 1985 +29,0 +9,0 1986 +21,0 +5,0 1987 +2,0 -13,0 1988 +13,0 +5,0 1989 +0,05 -0,5 1990 +18,0 -8,0 1991 +9,0 -6,0 1992 +3,0 -4,0 1993 0,0 +10,0 1994 +10,5 +6,0 1995 +15,0 +10,0 1996 +16,0 +8,0 1997 +21,0 +6,0 1998 +25,0 -5,0 1999 0,0 -0,5 2000 -2,0 +2,2 durchschnittlich 9,05% durchschnittlich 1,1%
Der durchschnittliche Gewinn aller Monate betrug nach sechs Monaten 3,7 Prozent. Im Prinzip bedeutet das also, dass der Oktober den durchschnittlichen Marktgewinn zwischen 1949 und 1975 verdoppelt hat. Ich beschloss, diese Idee für den Zeitraum nach 1975 zu überprüfen und zu sehen, was sie dann für Ergebnisse gebracht hätte. Tabelle 3.2 bringt uns weitere Erkenntnisse und zusätzliches Vertrauen in diese Methode. Ich bin davon ausgegangen, dass man den Dow Jones Industrial Average am letzten Oktobertag kauft und am letzten Handelstag im April wieder verkauft.
Diese Strategie, die im Grunde die gleiche ist, die Yale in seiner Arbeit skizziert hatte, brachte einen durchschnittlichen Jahresgewinn von 9,05 Prozent. Vergessen Sie dabei nicht, dass sich die Haltezeit nicht auf zwölf, sondern nur auf sechs Monate beläuft. Ein Anleger, der seine Aktivität auf sechs Monate beschränkt, erreicht also genauso viel wie jemand, der voll investiert ist und durch seine dauerhafte Halteposition dem Risiko voll ausgesetzt ist.
Die andere Seite der Medaille wäre es, den Dow Jones Industrial Average am letzten Apriltag zu kaufen und am letzten Handelstag im Oktober wieder zu verkaufen. Die früheren Studien haben gezeigt, dass der April der schlechteste Monat für den Beginn einer sechsmonatigen Halteperiode war, und in der Zeit nach 1975 war es auch nicht besser. Trotz des allgemeinen Aufwärtstrends am Aktienmarkt hätte eine solche Strategie dem Anleger gerade einmal 1,1 Prozent pro Jahr gebracht – genau den gleichen Durchschnitt wie in den untersuchten 26 Jahren davor!
Macht es einen Unterschied, wann man am Aktienmarkt seine Käufe und Verkäufe tätigt? Oh ja, darauf können Sie wetten. Sie können und Sie sollten auch darauf wetten. Die Zahlen zeigen eindeutig, dass es eine Zeit zum Säen und eine Zeit zum Ernten gibt. Wenn es um langfristige Anlagestrategien geht, um Entscheidungen und Einstiegszeitpunkte, dann sollte man vor allem die Vorteile des Kaufs im Oktober bedenken und einen Ausstieg im April anstreben.
Der kluge Investor, der seine Aktien im Oktober gekauft und im April verkauft hat, verdiente in den vergangenen 25 Jahren neunmal so viel wie der Anleger, der im April eingestiegen und im Oktober ausgestiegen ist. Ich würde mich auf keinen Fall gegen diese Chancen stellen, denn ich will sie auf meiner Seite haben; sie sollen für mich arbeiten, nicht gegen mich. Es stimmt zwar, dass sich der Markt in Zukunft nicht exakt so wie in der Vergangenheit entwickeln wird, aber so hat es sich jedenfalls in den letzten 51 Jahren ergeben – und ich möchte mich nicht gegen diesen Trend stellen. Die Differenz ist so gewaltig, dass sie nicht durch statistische Abweichungen erklärbar ist.
Noch wichtiger aber ist es, dass diese neuen Ergebnisse auf früherem Research beruhen, das die gleiche Verschiebung zeigte. Anders gesagt hätte man als Anleger die früheren Studien verwenden können. Tabelle 3.2 zeigt, was nach der ursprünglichen Studie von Hirsch passierte.
Der Grund für den Oktober-Effekt
Wie immer, wenn man sich Börsendaten anschaut und eine signifikante Ungleichheit findet, fragt man sich, wo sie herkommt. Gibt es einen Grund dafür, dass das geschieht?
Ich glaube, dass es einen sehr guten Grund dafür gibt, weshalb die Aktien um den Oktober herum den Boden erreichen. Das liegt vor allem an einer Kombination zweier Einflüsse. Erstens geben die Unternehmen dann ihre Quartalsergebnisse bekannt, die in dieser Zeit des Jahres tendenziell etwas trübe sind. Kurz gesagt gibt es ungewöhnlich schlechte Nachrichten, die der Markt gewöhnlich in einem Oktoberrutsch verarbeitet. Die schlechten Nachrichten treiben die Verkäufer an den Markt. Und dies führt dazu, dass der Markt überverkauft ist. Der Markt verfällt immer von einem Extrem – zu viele Käufer – in das andere – zu viele Verkäufer. Schlechte Nachrichten rufen eines dieser Extreme hervor, nämlich zu viele Verkäufer.
Aber dann kommen die guten Nachrichten! Die Federal Reserve in ihrer unendlichen Weisheit beginnt entweder mit Zinssenkungen, oder sie erhöht im Hinblick auf das Weihnachtsgeschäft die Geldmenge. Das kurbelt die Wirtschaft enorm an. Eine derart starke Arznei wirkt auf die Anleger und spiegelt sich in ihren Gefühlen sowie in ihrer Kauftätigkeit wider. Einer der stärksten Einflüsse auf die Aktienkurse geht vom Anleihenmarkt aus. Wenn sich die Anleihenpreise erholen und die Zinsen fallen, erholen sich auf dem direkten Weg auch die Aktien.
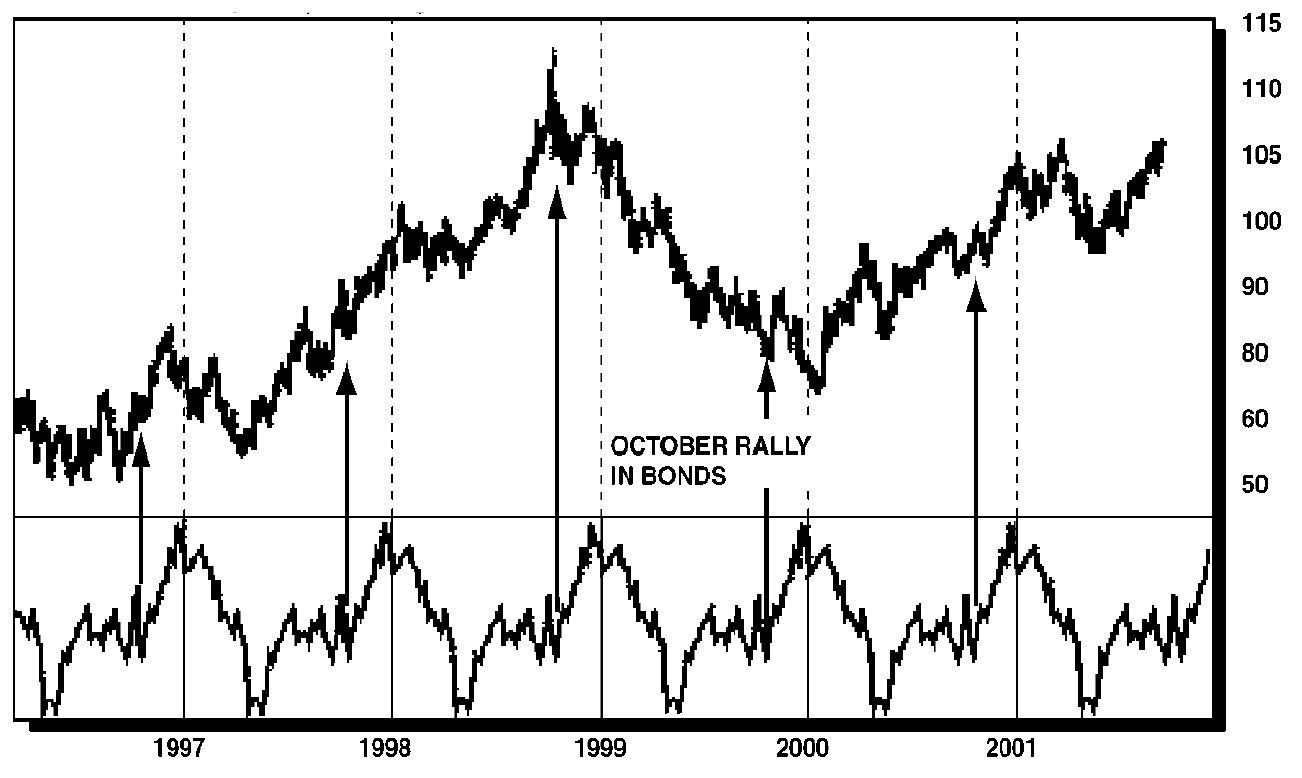
ABB. 3.3
OKtober-Erholung der Anleihen
Tages-Schatzanleihen. Erstellt mit „Navigator Pro 2.26: TOOLS OF THE TRADE Module“ – www.GFDS.com
Am besten hat das Hank Williams Jr. in seinem Song „A Country Boy Can Survive“ zusammengefasst. In dem Text heißt es sinngemäß: „Zinsen oben, Aktien unten, wenn du in die Stadt gehst, kriegst du nur eins drauf.“ Hören Sie sich das einmal an; man braucht wirklich nicht die Harvard Business School besucht zu haben, um die wirtschaftlichen Zusammenhänge zu begreifen – alles steckt in diesem Song! Wenn die Zinsen hoch sind, stürzen die Aktienmärkte ab und es gibt soziale Unruhen. Wenn die Zinsen niedrig sind, erholen sich die Aktienmärkte, die Menschen können in die Welt hinaus gehen und können sich Häuser oder Autos kaufen; sie können in die Zukunft investieren – und daher sind sie glücklich. In solchen Perioden herrschen gesellschaftlicher Fortschritt und Frieden. Es ist wirklich erstaunlich, was Wohlstand den Menschen bringen kann.
Im Grunde passiert Folgendes: Wenn die Fed die Wirtschaft anregt, erholen sich die Aktienkurse. Die Fed hat ihre Erfahrungswerte und gute Gründe, dies in der Zeit um den Oktober herum zu tun.
Ich glaube, dass dieser Punkt am deutlichsten wird, wenn ich Ihnen die saisonalen Tendenzen des Anleihenmarktes zeige. Abbildung 3.3 verwendet den Genesis Saisonindex, um das Verhaltensmuster des Marktes für Schatzanleihen von 1997 bis zum Sommer 2001 zu veranschaulichen. Wie Sie sehen, erholen sich die Anleihen (also sinken die Zinsen) gewöhnlich etwa vom 20. Oktober bis zu den Weihnachtsfeiertagen. Natürlich geschieht das nicht jedes Jahr, aber in den meisten Fällen ist es so. Das ist wie mit dem alten Tipp: „Das Rennen macht nicht immer der Stärkste und Schnellste, aber so wettet man eben.“ Dieses deutliche und vorhersagbare Ereignis lässt in dieser Jahreszeit Raum für bedeutende Börsenerholungen.
Neben der These, dass die Aktien steigen, wenn die Zinsen sinken, kann man seine Anlageentscheidung im Oktober zeitlich noch besser steuern, wenn man herausfindet, wie sich die Anleihenpreise entwickelt haben. Wenn die Anleihenpreise im Oktober ein Tief markiert und/oder sich gefestigt haben (wenn also die Federal Reserve Maßnahmen trifft), dann kann man sich noch bullischer verhalten oder es als Bestätigung für den Einstieg in den Aktienmarkt betrachten.
Schon der erste Blick auf das saisonale Muster des Anleihenmarktes zeigt, warum es kein Wunder ist, dass es die Aktien in der ersten Jahreshälfte so schwer haben. Die saisonalen Tendenzen zeigen, dass der Anleihenmarkt normalerweise während der ersten vier Monate des Jahres fällt, also bis April. Das Verhalten des Aktienmarktes ergibt durchaus einen Sinn. Ich möchte darauf hinweisen, dass es zwischen den Ereignissen am Anleihenmarkt und am Aktienmarkt eine variable Verzögerung gibt. Normalerweise müssen sich die Anleihen erst eine Weile erholen, vielleicht einen Monat lang, bevor dieses bullische Indiz die Aktien mit sich nach oben zieht.
Aus dem gleichen Grund treten Börsenhochs nicht exakt dann auf, wenn der Anleihenmarkt den Gipfel erreicht, sondern eine gewisse Zeit später. Im Großen und Ganzen beträgt die Vorwarnzeit des Anleihenmarktes für potenzielle Aktienhochs zwischen sechs Wochen und sechs Monaten. Das ist die schlechte Nachricht – es gibt keinen exakten Zeitpunkt, zu dem die Aktien nach Zinserhöhungen einbrechen. Aber ich kann Ihnen sagen, dass jeder einzelnen Baisse, die ich seit den 1960er-Jahren als Trader erlebt habe, steigende Zinsen und sinkende Anleihenpreise vorausgegangen sind.
Die Aktien gehen in hohem Maße dahin, wo die Anleihen hingehen. In einem Punkt ist die Geschichte eindeutig: Die Anleihen erholen sich am häufigsten im Oktober. Es ist also kein Wunder, dass die besten Kaufgelegenheiten am Aktienmarkt ebenfalls in dieser Zeit auftreten.
Und jetzt alles zusammen
Halten Sie einen Moment lang inne und denken Sie über das nach, was wir bisher gelernt haben: Langfristig betrachtet treten die meisten bedeutenden Kaufgelegenheiten in Jahren auf, die mit einer 2 oder 3 enden. Dies kann man dann noch mit dem Vierjahresphänomen kombinieren und so die Chancen noch mehr auf seine Seite ziehen. Somit wissen wir, dass die idealen Kaufzeitpunkte in Jahren liegen, die auf 2 enden und die mit einem Kaufpunkt gemäß dem Vierjahreszyklus zusammenfallen. In der Vergangenheit gehörten dazu die Jahre 1932 und 1942, und beide waren phänomenale Kaufgelegenheiten, wie man sie nur einmal erlebt.
Die nächste Gelegenheit kam mit einer Aufwärtsbewegung 1952, auf die Anfang 1953 ein Rücksetzer folgte. Und dann begann ein stetiger Börsenanstieg über den Rest des Jahres 1953 sowie die Jahre 1954 und 1955 hinweg. Als das Jahr 1962 heranrollte, hätte man denken sollen, die Anleger wären sich dieses doppelten Hakens aus Vierjahresphänomen und Jahrzehntmuster bewusst geworden. Leider war das nur bei wenigen so. Aber das Jahr 1962 war wieder das Sprungbrett in einen ständig steigenden Markt, bis zu dem alle Rekorde brechenden Hoch im Jahre 1966, das den Dow Jones Industrial Average über 1.000 Punkte hob.
Das Jahr 1972 war nicht gerade optimal für den Aktienkauf, aber es fiel eben nicht mit dem Vierjahresmuster zusammen, das Tiefs für die Jahre 1970 und 1974 anzeigte. Auf den nächsten idealen Kaufzeitpunkt mussten wir bis 1982 warten. Diesmal hatte die Kombination anscheinend enorme Auswirkungen auf die Preise, denn diese ultimative Hausse lief fast geradewegs von 1982 bis zu dem Jahr 1999. Jetzt sagen uns die Historiker, dies sei die größte Hausse aller Zeiten gewesen. Aber damals haben sie uns nicht gesagt, dass wir kaufen sollten. Und doch waren die historischen Daten sehr klar, denn das Jahr 1982 brachte den doppelten Haken, der die Bären k.o. schlug.
Noch einmal: Das war der Grund, weshalb ich How to Prosper in the Coming Good Years schrieb. Das war der Grund, aus dem ich mich so weit aus dem Fenster lehnte und meinen guten Ruf riskierte.
Nachdem wir jetzt gesehen haben, was nach 2002 herausgekommen ist, und nachdem wir festgestellt haben, dass das in unser Vierjahresphänomen passt, sollten jetzt auf jeden Fall die Bullenglocken läuten.
Und schließlich können wir noch den Oktobereffekt einbringen, weil wir wissen, dass die Mehrzahl der Baissen im Oktober endet. Dabei ist wichtig, dass das Ende einer Baisse gleichbedeutend mit dem Beginn einer Hausse ist. Daher glaube ich, man kann getrost davon ausgehen, dass das Jahr 2002 den Anlegern eine wunderbare Gelegenheit geboten hat, Aktien zu kaufen.
Als ich mit diesem Buch im Sommer 2001 anfing, dachte ich, ich könnte noch eine andere logische Schlussfolgerung für die Zukunft ziehen, und zwar dass die Aktienkurse von damals bis zum Oktober 2002 in eine Trading Range mit Abwärtstendenz einschwenken würden. Ob es wohl eine bedeutende Baisse geben würde? Ich wusste es wirklich nicht, aber es bestand eine gewisse Erwartung, dass es deutlich nach oben gehen könnte – natürlich nur bis zu dem dreifachen Schlag der Kaufzone im Oktober 2002, als das Vierjahresphänomen in ein Jahr fiel, das mit einer 2 endet. Die historischen Daten deuteten darauf hin, dass es eine bedeutende Verkaufswelle zwischen dem Jahre 2001 und unserem Kaufzeitpunkt geben würde. Das wäre nicht unpassend gewesen, aber es musste auch nicht zwingend so kommen. Meine Studien der Vergangenheit belegen vor allem, dass der Doppelschlag das Vorspiel zu großen Haussen ist. Manchmal werden sie durch bedeutende Niedergänge vorbereitet, aber manchmal auch nicht.
Was man als Nächstes tun sollte
Wer als Anleger das weiß, was wir jetzt wissen, steht vor mehreren Herausforderungen. Als Erstes muss man sich natürlich auf den nächsten Kaufpunkt vorbereiten … und dann auch noch wissen, welche Aktien man kaufen soll.
Wir wollen nicht vergessen, dass es laut diesen Prognosemethoden eine bedeutende Börsenerholung im Jahre 2005 und eine weitere im Jahre 2006 geben sollte. Diese Zeit bietet nach der Kaufgelegenheit des Jahres 2002 die nächste potenzielle große Kaufmöglichkeit.
Auf jeden Fall sollten Sie mit diesem Wissensvorsprung anfangen, nach Aktien zu suchen, die Sie auf Ihre Einkaufsliste setzen können. Der Rest des vorliegenden Buches ist den Auswahlmethoden und den Anlagestrategien gewidmet, die zu diesen prachtvollen langfristigen Kaufpunkten optimiert werden können. Natürlich kann man diese Methoden auch zu anderen Zeitpunkten benutzen, aber ich halte es für Unsinn, sie an Punkten anzuwenden, die nicht optimal sind. Und schließlich vergleiche ich Spekulanten gerne mit Spielcasinos: Die Casinos bauen gigantische Hotels, Golfplätze und so weiter, und zwar einfach nur, weil sie im Glücksspiel einen kleinen Vorteil haben, der zwischen zwei und fünf Prozent beträgt. Und mit diesem kleinen Vorteil scheffeln sie Geld.
Sie spielen ihr Spiel optimal. Sie verdienen ihr Geld auf „altmodische“ Weise: Sie haben einen Vorteil im Spiel und gönnen einem keine Chance (vielleicht ein kostenloses Hotelzimmer, aber niemals einen Vorteil im Spiel).
Sollten wir nicht genau das auch tun? Das ist meine feste Überzeugung. Es ist nicht nötig, jeden Tag oder auch nur jedes Jahr zu handeln. Ein langfristig orientierter Anleger sucht sich die Zeiten aus, in denen er den größten Vorteil auf seiner Seite hat. Ein Freund von mir, ein Pilot, sagte einmal zu mir: „Es ist besser, am Boden zu sein und zu wünschen, man wäre in der Luft, als in der Luft zu sein und zu wünschen, man wäre am Boden.“
4. KAPITEL
Woher man weiß, dass der Boden erreicht ist
TAURUM PER CERNUA PREHENDE. (PACKE DEN STIER BEI DEN HÖRNERN.)
Wir haben die Zeiten herausgefunden, für die wir die nächsten größeren Börsentiefs erwarten – 2002-2003 sowie die Kaufpunkte 2005 (Fünfer-Jahr im Jahrzehntmuster) und 2006 (Vierjahresphänomen). Vergessen wir auch nicht den potenziellen Kaufzeitpunkt in der zweiten Jahreshälfte 2007. Für diesen Zeitraum rechnen wir damit, dass der letzte steigende Abschnitt des Jahrzehntmusters einsetzt, und dieser bringt uns zu den beiden Minusjahren mit der ersten 9 und der zweiten 0 des Jahrhunderts.
Zwar haben wir diese potenziellen Tiefs klar vor Augen, aber diese Information reicht nicht aus, uns zum gegebenen Zeitpunkt zu überzeugen, so dass wir schnellstens kaufen. Ich halte es für hilfreich, vergangene Kaufzeitpunkte zu untersuchen, damit wir besser verstehen, womit wir rechnen können und worauf wir achten müssen, wenn sich die potenziellen nächsten Kaufgelegenheiten entfalten.
Woran man erkennt, dass Aktien unterbewertet sind
Ich verwende mehrere Indikatoren, die ich bei der Voraussage bedeutender Börsenböden äußerst nützlich finde. Es gibt mehrere Möglichkeiten, nach einem entstehenden Boden Ausschau zu halten, und eine davon ist das fundamentale Szenario. Eine sehr große Aussagekraft kommt der Dividendenrendite des Dow Jones Industrial Average zu. Die Dividendenrendite ist der prozentuale Ertrag, den Anleger in Form von Dividenden erhalten.
In der Vergangenheit bildeten sich Börsenhochs üblicherweise dann, wenn die Dividendenrendite des Dow Jones Industrial Average unter drei Prozent lag. Diese Regel funktionierte bis in die 1980er- und 1990er-Jahre sehr gut, aber dann rasten die Aktienkurse aus unerfindlichen Gründen immer weiter nach oben, obwohl die Dividendenrendite des Dow Jones sehr niedrig war. Die Rendite ist ein Maß für Wert beziehungsweise Qualität. Wenn keine Dividenden ausgeschüttet werden, ist das gewöhnlich (aber nicht immer) ein Zeichen dafür, dass das Unternehmen schwach oder unprofitabel ist.
Bedeutende Böden bildete der Dow Jones Industrial Average immer dann, wenn seine Dividendenrendite höher als sechs Prozent war. Angesichts der Tatsache, dass eine Rendite von drei Prozent oder weniger die Aufwärtsbewegung des Marktes heutzutage nicht mehr stoppt (die Unterbewertung liegt wohl eher im Bereich von ein bis zwei Prozent), lässt den Schluss zu, dass Renditen über sechs Prozent künftig noch seltener auftreten werden als in der jüngeren Vergangenheit, oder dass das gar nicht mehr vorkommt.
Dividendenrenditen über sechs Prozent haben ohne Zweifel die besten großen Kaufgelegenheiten der letzten 100 Jahre angezeigt. Das ist eine langfristige Vorgeschichte, die ich nicht vernachlässigen will. Aber trotzdem befürchte ich, dass es beim nächsten Börsentief keine derart hohe Rendite geben wird. Tiefs ohne hohe Renditen hat es schon gegeben. Eine absolut feststehende Investmentregel besagt, dass man, wenn die Dividendenrendite des Dow Jones Industrial Average sechs Prozent übersteigt, sein Haus beleihen, alles verfügbare Geld zusammenkratzen und Aktien kaufen sollte. Die Aktien steigen vielleicht nicht am Tag danach oder in der Woche danach, aber es steht immer eine riesenhafte Hausse bevor, wenn die Dividendenrendite so hoch ist. Das ist zwar noch nicht so oft vorgekommen, aber die wenigen Fälle mündeten immer in enorme Markterholungen.
Die beste Bewertungsmöglichkeit ist wahrscheinlich die Spanne zwischen den konkurrierenden Renditen der Aktien und der Anleihen. Aktien stehen immer in Konkurrenz zu anderen Investments. Wenn also Aktien sechs Prozent und Anleihen zwölf Prozent Rendite abwerfen, dann sind die Aktien trotz der hohen Rendite eindeutig überbewertet. An den Märkten ist alles relativ.
Nehmen wir an, die Dividendenrendite des Dow Jones Industrial Average betrug zum Börsenhoch drei Prozent. Eine Verdoppelung ergäbe sechs Prozent, und an diesem Punkt würde man aufgrund der Bewertung einen Boden erwarten. So sah in der Vergangenheit das allgemeine Verhältnis von hohen zu niedrigen Renditen aus. Renditen unter drei Prozent verursachten Börsenhochs, Renditen über sechs Prozent Börsentiefs.
Am 31. Juli 2001 betrug die Dividendenrendite des Dow Jones Industrial Average 1,69 Prozent. Eine Verdoppelung würde eine Rendite von 3,3 Prozent bedeuten. Das dürfte der grobe Bereich sein, ab dem eine Unterbewertung des Marktes auftritt. Eine Rendite im Bereich von 3,5 bis 4,0 Prozent würde höchstwahrscheinlich die nächste Bodenbildung anzeigen. Das wäre die höchste Rendite der letzten 20 Jahre! Der Dow Jones hat seit 1982 kein solches Bewertungsniveau mehr erreicht. Dementsprechend gehe ich davon aus, dass es langfristige Anleger anlocken würde, wenn der Dow Jones eine derart hohe Rendite erreichen würde. Denn schließlich bietet ein Bankkonto derzeit ungefähr die gleiche Rendite, allerdings ohne die Möglichkeit des Wertzuwachses.
Wie man das Federal Reserve System beobachtet
Das Federal Reserve Board sorgt sich genauso um die Aktienkurse wie Sie. Ob der Vorsitzende der Fed nun Arthur Burns, Paul Volcker oder Alan Greenspan heißt, sie alle äußerten große Besorgnis über zu hohe beziehungsweise zu niedrige Aktienkurse. Ehemalige Studenten von Burns haben mir die Modelle gezeigt, die er entwickelt hat und die er in seiner Zeit bei der Fed gewiss auch verwendet hat.
Letzlich ist der Aktienmarkt schon immer das direkteste Maß für Vertrauen, und Vertrauen ist das Kapital jedes Bankensystems.
Die Fed hat ein Bewertungssystem für Aktienkurse, das sie seit Jahren benutzt, um die Währungspolitik zu bestimmen. Das Fed-Maß errechnet sich als Verhältnis des S & P 500 zu seiner fairen Bewertung – und das ist der Durchschnitt der Schätzungen für den operativen Gewinn in zwölf Monaten geteilt durch die Rendite der zehnjährigen Schatzanleihen minus 100. Man findet diesen Wert auf einer Internetseite, die von Ed Yardeni veröffentlicht wird (suchen Sie einfach „Yardeni“ oder „Ed Yardeni“). Yardeni war zwar gelegentlich ein bisschen zu bärisch, insbesondere anlässlich der angeblichen Jahr-2000-Krise, aber anlässlich des Tiefs 2002 war er einer der wenigen Bullen. Der Index hat sich sehr gut als Signal für uns und die Fed bewährt, wann die Aktienkurse zu hoch oder zu niedrig sind.
ABB. 4.1
Aktien-Bewertungsmodell der Federal Reserve: Verhältnis aus dem S & P 500 Index und seiner fairen Bewertung (durchschnittliche 52-Wochen-Prognose für den operativen Gewinn pro Aktie des S & P 500, dividiert durch die Rendite der zehnjährigen US-Schatzanleihen) minus 100.
Quelle: Thomson Financial
Abbildung 4.1 zeigt den Verlauf des Indexes bis zum September 2001, und ist recht einfach zu interpretieren. In der Vergangenheit waren bei einem Wert von 20 die Aktien überbewertet, und es folgte ein Abstieg.
Wenn der Index unter -10 stand, befanden sich die Aktien in einer langfristigen Kaufzone.
Im Jahre 1999 überschritt der Index bei 65 den Höhepunkt, und in den Jahren 2001 und 2002 bewegte er sich im neutralen Bereich. Am logischsten wäre es, wenn er als Nächstes auf unterbewertet stehen würde. Das liegt daran, dass sich der Markt immer von unterbewertet auf überbewertet und wieder zurück auf unterbewertet bewegt. Da wir gerade aus der überbewerteten Zone kommen, wissen wir, dass sich die Märkte in nicht allzu ferner Zukunft in Richtung Unterbewertung bewegen werden. Wenn Sie dementsprechend feststellen, dass der Index im Jahre 2003 unter -10 gefallen ist, dann werden Sie wissen, dass sich ein Börsentief nähern dürfte. An diesem Punkt hilft die Macht der Federal Reserve den Anlegern; die Fed wird dann sehen, dass der Wert ein starkes Indiz für niedrige Aktienkurse ist und dass sie die Marktaktivität anregen muss. Dies unterstreicht auch die Bedeutung der Gewinne am Aktienmarkt und veranschaulicht plastisch, dass sie eine entscheidende Zutat des wahren Börsenerfolgs sind.
ABB. 4.2
Aktienbewertungsmodell und Anlage-Verteilungsmodell Anleihen/Aktien: Verhältnis des S & P 500 Index zu seiner fairen Bewertung (12-Monats-Prognose für den operativen Gewinn pro Aktie des S & P 500, dividiert durch die Rendite der zehnjährigen US-Schatzanleihen) minus 100. Bis März 1994 Monatswerte, danach Wochenwerte.
Quelle: Thomson Financial
Vergessen Sie nicht, dass das Geld immer Wahlmöglichkeiten hat; es kann in konservative und sichere Anlagen wandern, etwa ein Bank-oder Sparkassenkonto mit einem festen Zinssatz. Aber dann kann es sich nicht durch Kapitalzuwachs vermehren. Wenn sich das Geld für diese Möglichkeit entscheidet, dann deutet das darauf hin, dass es Angst vor der Zukunft hat. Aber wenn das Geld in einem sicheren Hafen vergleichbare Erträge erzielen und trotzdem noch das Potenzial haben kann, sich zu mehren, dann ist die Entscheidung leicht, wo es hingehen soll. Es wird dort hingehen, wo es aus beiden Welten das Beste bekommt – einen vergleichbaren Zins oder eine sonstige vergleichbare Rendite kombiniert mit einem möglichen Kapitalzuwachs.
Das Geld folgt immer dem Grundgesetz der menschlichen Motivation – das Eigeninteresse geht vor – und wenn das „schlaue Geld“ (dazu gehören Anleger aller Nationen und Rassen) die Möglichkeit hat, aus beiden Welten das Beste zu bekommen, dann trifft es diese logische Wahl.
Und dann sehen Sie sich einmal die Augenweide in Abbildung 4.2 an, den gleichen Chart wie in Abbildung 4.1, allerdings bis Ende des Jahres 2002. Und siehe da, kurz bevor die Aktien den Boden erreichten, hatte sich der Index in die Kaufzone bewegt, die ich im Jahre 2001 vorausgesagt hatte. Geld, kaltes, hart erarbeitetes Geld, ist der unentbehrliche Nährstoff für Markterholungen. Es ist das einzigartige Elixier und der ultimative Treibstoff jedweder Aufwärtsbewegung. Wenn der Tank voll ist, fährt das Auto immer weiter. Der Sprit stammt großenteils von:
-Aktien-Investmentfonds – Diese Leute bekommen ihr Geld von Menschen wie Ihnen und mir, Menschen jeglicher Couleur, von Armen und Reichen, Wohlhabenden und Super-Wohlhabenden. In den letzten Jahren quollen auch Dollars von Pensionsfonds aus den Tanks.
-Privatanlegern – Privatanleger investieren entweder nur ihr eigenes Geld, oder sie nehmen bei ihrem Broker Margin-Kredite auf, damit sie mit jedem Dollar oder Euro einen größeren Knalleffekt erzielen können. In diesem Sinne ist ihre Möglichkeit, Darlehen aufzunehmen, potenzieller Treibstoff. Wenn alle ihren Kreditrahmen ausgeschöpft haben, ist der Tank leer. Wenn sie noch Kredit haben, lässt ein Silberstreif am nächtlichen Horizont auf einen heller leuchtenden Mond hoffen.
Ücretsiz ön izlemeyi tamamladınız.